Blog

Conseils Izor sur l’assurance, le crédit, les profils auto spécifiques et les démarches utiles à Montpellier et dans l’Hérault.

IZO 🦊 vous aide à comparer les solutions adaptées à votre besoin en crédit ou assurance.
IZO préqualifie votre demande, compare les possibilités disponibles et oriente votre dossier vers l’équipe Izor. IZO compare. Nos conseillers affinent. Vous décidez.
Courtier indépendant immatriculé ORIAS n°14004791 — Izor accompagne les particuliers et professionnels à Montpellier et dans l’Hérault.
Demander un rappel crédit Contact complet 📞 04 99 23 85 70

Couple étudiant son budget de crédit immobilier à Montpellier, avec IZO officiel discret
Blog, Taux d’intérêt

Taux immobiliers : repères du 8 septembre 2026 à Montpellier

Pour préparer un achat immobilier à Montpellier, Juvignac ou dans l’Hérault, un taux affiché n’est qu’un point de départ. La durée du crédit, l’assurance, les frais et la solidité du dossier comptent aussi. Cette édition de rentrée reprend des repères datés du 7 septembre 2026, utiles pour lire le marché de la semaine du 8 septembre. Elle est publiée le 14 septembre : les chiffres ci-dessous ne constituent ni une offre Izor ni des conditions garanties aujourd’hui.

Les repères de taux datés du 7 septembre 2026

Le tableau ci-dessous reprend exclusivement un relevé public « Durée / Taux moyen / Taux barème » daté du 7 septembre 2026, consulté le 14 septembre. Il s’agit de données nationales issues de cette source, pas d’une moyenne propre à Montpellier ni de taux obtenus par les clients d’Izor. Les autres encarts de la même page utilisent des profils ou des synthèses différents : ils ne sont pas mélangés ici.

Repères nationaux datés du 7 septembre 2026 — taux fixes, hors coût de l’assurance et frais du financement
DuréeTaux moyen du tableauTaux barème du tableau
10 ans3,20 %3,20 %
15 ans3,45 %3,65 %
20 ans3,40 %3,65 %
25 ans3,52 %3,86 %

Méthode : tableau national de taux fixes, daté du 07/09/2026 et consulté le 14/09/2026. Données indicatives susceptibles d’évoluer ; une étude bancaire individualisée reste nécessaire.

Pourquoi le taux sur 20 ans n’est-il pas forcément supérieur à celui sur 15 ans ?

Dans ce relevé, le taux moyen affiché sur 20 ans est légèrement inférieur à celui sur 15 ans. Il ne faut pas transformer cette observation en règle générale. Des ensembles de dossiers différents, les politiques des établissements et les profils financés peuvent produire une grille qui n’augmente pas régulièrement avec la durée. Cela ne prouve pas qu’un même emprunteur obtiendrait un taux plus faible en allongeant son prêt. Seules des propositions comparables, établies pour votre projet, permettent de trancher.

Le taux barème constitue lui aussi un repère de lecture, pas une promesse de réduction. L’écart entre une valeur affichée et une moyenne ne représente pas une remise que chaque acquéreur pourrait réclamer. Avant de comparer deux financements, conservez le même capital, la même durée et les mêmes hypothèses d’assurance. Demandez ensuite le détail des frais et le TAEG des propositions reçues.

À Montpellier et Juvignac, regarder le budget complet

Pour un appartement à Montpellier, examinez les charges de copropriété, les travaux connus et les dépenses qui subsisteront après l’achat. Pour une maison à Juvignac ou dans une autre commune de l’Hérault, prévoyez les coûts d’entretien et les éventuels travaux à financer. Ces postes ne modifient pas directement un taux national, mais ils pèsent sur le budget disponible et sur la préparation du dossier. Le prix affiché du bien ne décrit donc pas, à lui seul, l’effort financier à supporter.

Conservez également une vision réaliste de l’apport. Mobiliser toute son épargne pour réduire le crédit peut laisser peu de marge pour un déménagement, un équipement indispensable ou un imprévu. À l’inverse, préserver une réserve importante peut augmenter le capital à financer. Cet arbitrage doit être étudié avec vos revenus, vos charges et les conditions proposées, sans appliquer une recette unique à tous les ménages.

Assurance emprunteur : comparer autre chose qu’un pourcentage

L’assurance du prêt peut représenter une part importante du coût total. Comparez son coût sur la durée retenue, mais aussi les garanties exigées par le prêteur, les quotités et les conditions d’indemnisation. Pour deux emprunteurs, la répartition de la couverture doit être comprise par chacun. Une mensualité d’assurance plus faible ne signifie pas automatiquement une meilleure solution si la protection ne correspond pas aux exigences bancaires ou aux besoins du foyer.

Demandez une lecture des exclusions, des franchises et des limites d’âge applicables aux garanties. Pour un changement de contrat, vérifiez l’équivalence des garanties et attendez les confirmations nécessaires avant d’arrêter l’ancienne couverture. Retrouvez aussi nos repères pour comprendre les taux et préparer un financement immobilier. Le baromètre aide à poser les questions ; il ne remplace pas cette étude personnalisée.

Les documents utiles pour passer du baromètre au projet

Préparez les justificatifs de revenus demandés, les informations sur les crédits en cours, l’apport disponible et les éléments du bien envisagé. Si le projet comporte des travaux, distinguez leur budget et leur calendrier. Signalez une évolution professionnelle prévue ou une situation particulière plutôt que d’attendre la dernière étape. Un dossier cohérent permet d’étudier des solutions sur des données fiables, sans promettre l’accord d’une banque ni un délai identique pour tous.

Questions fréquentes

Ces taux sont-ils garantis par Izor ?

Non. Ce sont des repères nationaux issus d’un relevé public et datés du 7 septembre 2026. Les conditions d’un financement dépendent du dossier et de l’établissement sollicité.

Le tableau donne-t-il le TAEG de mon futur prêt ?

Non. Le TAEG d’une proposition intègre les coûts obligatoires du financement selon les règles applicables. Il doit être étudié sur les documents remis pour votre projet.

Peut-on utiliser ce relevé pour acheter à Juvignac ?

Oui, comme point de comparaison national, mais pas comme tarif local garanti. Le budget du bien, vos ressources, vos charges et l’assurance du prêt doivent être examinés ensemble.
Couple étudiant son financement immobilier à Montpellier
Illustration générée par IA, scène fictive.
Deux adultes vérifient un dossier près d’une trottinette électrique à l’arrêt, avec un casque et IZO officiel.
Blog, Les nouvelles mobilités

Prêter sa trottinette électrique à Montpellier : qui est assuré ?

Un proche veut emprunter votre trottinette électrique pour rejoindre un rendez-vous à Montpellier. Avant de lui laisser le guidon, ne vous contentez pas de vérifier la batterie : le contrat couvre-t-il ce conducteur et cet usage ? Le prêt entre particuliers, la responsabilité civile obligatoire et les garanties de dommages sont trois points différents. Voici les questions à poser avant le départ, sans supposer qu’un trajet de quelques minutes bénéficie automatiquement de toutes les protections.

1. Vérifier l’assurance propre à la trottinette électrique

Une trottinette électrique n’est pas un simple jouet ni un vélo classique. Pour l’utiliser, une assurance responsabilité civile est obligatoire : elle couvre, dans les conditions du contrat, les dommages causés à autrui. Ne considérez pas votre responsabilité civile habitation comme suffisante sans confirmation écrite de l’assureur pour cet engin motorisé. La présence d’une garantie « vie privée » sur un contrat ne permet pas d’en déduire la couverture d’une trottinette électrique.

Retrouvez les références de votre contrat et les documents d’assurance de l’engin. Vérifiez également que les caractéristiques déclarées correspondent à la trottinette réellement prêtée. Une modification technique ou un usage différent doit être signalé. Une assurance attachée à une autre trottinette du foyer n’est pas nécessairement interchangeable : le nombre d’engins, leur identification et les personnes admises dépendent de l’offre souscrite.

2. Faire confirmer que le prêt et le conducteur sont admis

Demandez explicitement : « Puis-je prêter cette trottinette à cette personne pour ce déplacement ? » Le contrat peut prévoir des conditions sur le conducteur, l’âge, le prêt occasionnel ou l’utilisation habituelle. Ne confondez pas un proche qui l’emprunte une fois avec quelqu’un qui l’utilise chaque jour pour aller travailler. Si la situation devient régulière, il faut la déclarer et vérifier que les conditions restent adaptées.

Le conducteur doit aussi respecter les règles de circulation applicables, indépendamment de l’assurance. Une compagnie ne vous dispense pas de vérifier l’âge minimum légal, les équipements et les lieux autorisés. Ne prêtez pas un engin dont vous savez qu’il n’est pas adapté ou conforme. En cas de doute, attendez la réponse de l’assureur avant de permettre son utilisation : un message envoyé au conseiller ne constitue pas une confirmation de couverture.

3. Distinguer dommages aux autres, blessures et casse de l’engin

Si l’emprunteur heurte un piéton ou abîme un véhicule, la responsabilité civile et les circonstances de l’accident seront examinées. Cela ne signifie pas que ses propres blessures ou la casse de votre trottinette seront automatiquement indemnisées. La garantie corporelle du conducteur, les dommages accidentels, le vol et les accessoires sont des protections distinctes, qui peuvent être absentes ou soumises à des plafonds, exclusions et franchises.

Avant le prêt, relisez donc trois rubriques : personnes assurées, usage autorisé et garanties complémentaires. Si une formule prévoit une franchise différente lors d’un prêt, demandez son montant et ses conditions. Un accord privé entre amis sur le remboursement d’une casse ne remplace pas les obligations du contrat et ne détermine pas, à lui seul, les droits d’un tiers victime.

4. Préparer le déplacement et la restitution à Montpellier

Prévoyez un itinéraire compatible avec les règles locales et l’engin utilisé. Les espaces piétons, les pistes cyclables et la chaussée ne sont pas interchangeables ; consultez les indications officielles et la signalisation sur place. Une trottinette se conduit seul : le prêt ne consiste pas à transporter votre ami en passager. Vérifiez ensemble le freinage, l’éclairage et l’état général avant de partir.

Définissez aussi le lieu de restitution, la façon de sécuriser l’engin et la conduite à tenir s’il ne peut pas être ramené. Pour une garantie vol, les conditions d’antivol ou de stationnement peuvent être déterminantes. Une photo de l’état de départ peut faciliter une discussion entre propriétaire et emprunteur, mais elle ne remplace ni la déclaration d’un événement à l’assureur ni les justificatifs qu’il demandera.

5. En cas d’accident : protéger, documenter, déclarer

La sécurité des personnes passe d’abord : mettez-vous hors de danger et contactez les secours si nécessaire. Relevez ensuite, lorsque les circonstances le permettent, les coordonnées des personnes concernées, les informations des témoins et les éléments utiles à la description des faits. Informez rapidement le propriétaire et l’assureur selon les modalités et délais du contrat. Évitez de promettre un remboursement personnel avant d’avoir compris les circonstances et les garanties mobilisables.

Questions fréquentes sur le prêt d’une trottinette

Mon assurance habitation suffit-elle ?

Ne le supposez pas. Une trottinette électrique nécessite une responsabilité civile adaptée à cet engin motorisé ; faites confirmer la couverture exacte par l’assureur.

Un ami est-il automatiquement assuré au guidon ?

Non. Il faut vérifier les personnes admises, les conditions de prêt et l’usage prévu dans le contrat, ainsi que le respect des règles de circulation.

La responsabilité civile rembourse-t-elle ma trottinette cassée ?

Elle ne constitue pas une garantie générale des dommages à votre engin. Une protection distincte peut être nécessaire, selon le contrat et les circonstances.

Sources et approfondissement : Service Public — circulation et assurance des trottinettes électriques, consulté le 14 septembre 2026. Les règles générales ne remplacent pas les conditions de votre contrat.

Izor — SASU Reborn, ORIAS n°14004791. Bureaux : 41 rue des Terres du Sud, 34990 Juvignac. 04 99 23 85 70. IZO 🦊 est l’agent virtuel de comparaison d’Izor. IZO compare. Nos conseillers affinent. Vous décidez. L’équipe vérifie les particularités de votre situation et vous explique les conditions du contrat.

Demander à être rappelé pour mon assurance mobilité

À lire aussi : Accident en trottinette électrique à Montpellier : êtes-vous vraiment couvert ?, Assurance trottinette électrique à Montpellier : obligations EDPM et garanties utiles, Assurance nouvelles mobilités à Montpellier : trottinette, vélo électrique, speed bike et EDPM.

Deux adultes vérifient le contrat d’une trottinette à l’arrêt, avec IZO officiel discret.
Illustration générée par IA, scène fictive.
Couple préparant une déclaration de dégât des eaux avec un conseiller en assurance à Montpellier
Blog

Dégât des eaux : que faire avec son assurance habitation à Montpellier ?

Un dégât des eaux arrive souvent sans prévenir : fuite sous un évier, infiltration par le plafond, machine à laver qui déborde, joint de douche fatigué, canalisation commune en copropriété… À Montpellier, Juvignac, Lattes ou Castelnau-le-Lez, les logements anciens comme récents peuvent être concernés.

Le plus important n’est pas seulement d’avoir une assurance habitation, mais de savoir quoi faire dans les premières heures. Une déclaration claire, des preuves conservées et une bonne lecture des garanties peuvent éviter beaucoup de stress au moment de l’indemnisation.

Couple préparant une déclaration de dégât des eaux avec un conseiller en assurance à Montpellier
Après un dégât des eaux, les preuves et les bons réflexes comptent autant que le contrat.

1. Sécuriser le logement avant de penser au dossier

Coupez l’arrivée d’eau si la fuite vient de chez vous, protégez les meubles, aérez si possible et évitez de remettre l’électricité dans une zone humide. Si l’eau vient d’un voisin ou des parties communes, prévenez rapidement la personne concernée, le propriétaire, l’agence ou le syndic.

Gardez en tête une règle simple : l’assureur doit comprendre l’origine probable du sinistre et les dommages visibles. Ne jetez pas trop vite les éléments abîmés. Si un meuble, un parquet ou un appareil est touché, photographiez-le avant toute intervention.

2. Constituer les preuves : photos, factures, échanges

Prenez des photos larges et rapprochées : plafond taché, mur humide, sol gonflé, fuite visible, traces d’écoulement, meubles touchés. Filmez aussi quelques secondes si cela aide à montrer l’étendue des dégâts.

Rassemblez les factures d’achat, attestations, devis, échanges SMS ou emails avec le voisin, le bailleur ou le syndic. Ces éléments ne garantissent pas automatiquement une indemnisation complète, mais ils facilitent l’étude du dossier.

Vous avez un doute sur vos garanties habitation après un dégât des eaux ? Izor peut relire votre situation et vous orienter simplement.

Demander à être rappelé

3. Remplir le constat amiable dégât des eaux si nécessaire

Si le sinistre concerne deux logements, un voisin, un propriétaire ou une copropriété, le constat amiable dégât des eaux permet de préciser les circonstances. Il doit être rempli calmement, sans reconnaître une responsabilité que vous ne maîtrisez pas.

Indiquez les coordonnées, les assureurs, le lieu du sinistre, les dégâts apparents et l’origine supposée. En copropriété, le syndic peut aussi être impliqué lorsque les parties communes ou une canalisation collective sont en cause.

4. Déclarer rapidement à l’assurance habitation

La déclaration doit être faite rapidement, souvent dans les 5 jours ouvrés après la découverte du sinistre selon les contrats. Vérifiez toujours les conditions générales de votre assurance habitation : les délais, justificatifs et modalités peuvent varier.

Expliquez les faits simplement : date de découverte, origine probable, pièces touchées, premières mesures prises, personnes informées. Plus votre déclaration est structurée, plus l’assureur peut traiter le dossier efficacement.

5. Vérifier les garanties et les limites du contrat

Tous les contrats habitation ne se valent pas. Après un dégât des eaux, regardez notamment la franchise, les plafonds d’indemnisation, la prise en charge de la recherche de fuite, les embellissements, le mobilier, la vétusté et les exclusions éventuelles.

C’est là qu’un courtier local peut être utile. Izor, courtier indépendant basé à Juvignac près de Montpellier, compare les solutions d’assurance habitation selon votre profil, votre logement et vos besoins réels. IZO compare. Nos conseillers affinent. Vous décidez.

6. Les erreurs fréquentes à éviter

Évitez de déclarer trop tard, de nettoyer sans photos, de jeter les biens abîmés sans preuve, de signer un constat imprécis ou de lancer de gros travaux sans accord lorsque l’expertise est nécessaire. Évitez aussi de penser que le contrat le moins cher couvre forcément les situations importantes.

Dans l’Hérault, entre appartements en copropriété, maisons individuelles, locations étudiantes et résidences secondaires, les besoins varient fortement. Une assurance habitation doit être adaptée au logement, pas seulement choisie sur le prix.

FAQ — dégât des eaux et assurance habitation

Combien de temps ai-je pour déclarer un dégât des eaux ?

Le délai est généralement court, souvent 5 jours ouvrés après la découverte du sinistre. Vérifiez votre contrat et prévenez votre assureur sans attendre.

Le constat amiable est-il obligatoire ?

Il est fortement recommandé dès que plusieurs personnes sont concernées : voisin, bailleur, copropriété ou syndic. Il aide les assureurs à comprendre la situation.

Puis-je changer d’assurance habitation après un sinistre ?

Oui, mais il faut rester transparent sur votre situation. Izor peut vous aider à comparer les garanties et à choisir un contrat plus adapté pour l’avenir.

Besoin de faire le point sur votre assurance habitation ?

Izor accompagne les particuliers à Montpellier, Juvignac et dans l’Hérault pour comparer les contrats habitation, auto, santé, prévoyance et emprunteur. Courtier indépendant immatriculé ORIAS n°14004791, Izor vous aide à comprendre vos garanties avant qu’un sinistre ne devienne un vrai problème.

Pour un conseil simple et local, appelez Izor au 04 99 23 85 70 ou demandez à être rappelé gratuitement.

Liens utiles : assurance habitation avec Izor, courtier assurance à Montpellier, IZO, agent virtuel de comparaison, Service-public.fr.

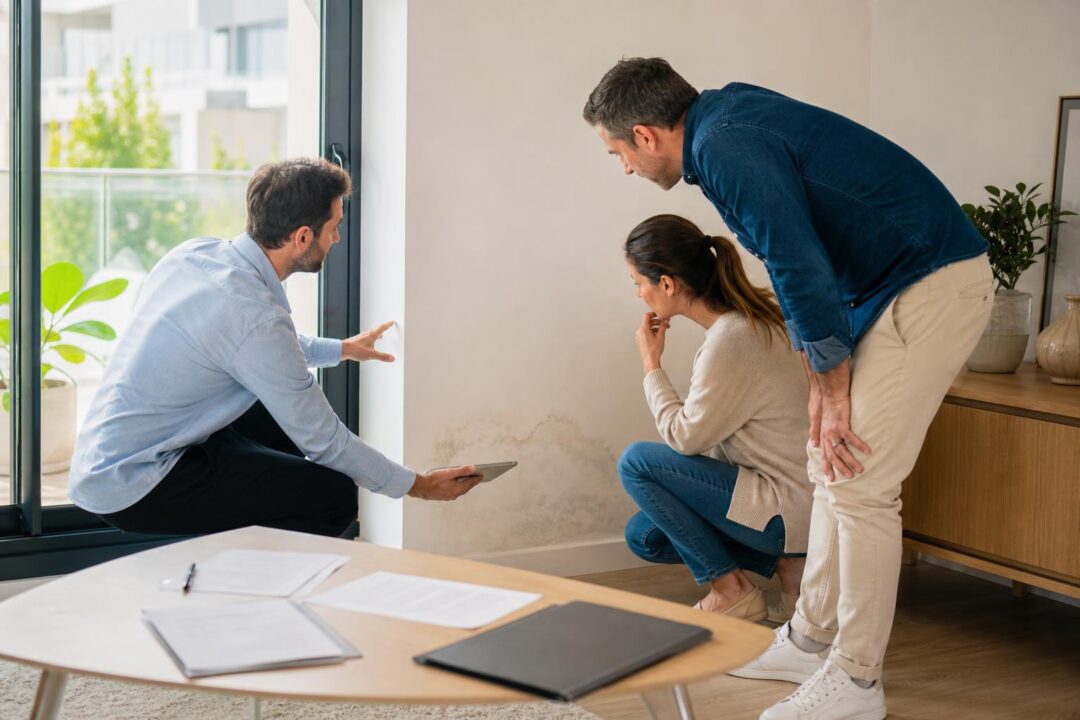
Couple accompagné par une conseillère pour déclarer un dégât des eaux à Montpellier
Blog

Dégât des eaux : que faire avant d’appeler votre assurance habitation ?

Un dégât des eaux arrive souvent au mauvais moment : plafond qui goutte, fuite sous évier, voisin absent, parquet qui gondole. Avant de paniquer ou de tout nettoyer, quelques réflexes simples peuvent faire gagner du temps et éviter une mauvaise indemnisation.

Couple accompagné par une conseillère pour déclarer un dégât des eaux à Montpellier
Après un dégât des eaux, garder les preuves et déclarer rapidement le sinistre aide votre assureur à mieux instruire le dossier.

1. Coupez l’eau et sécurisez le logement

Le premier réflexe consiste à limiter les dommages : couper l’arrivée d’eau si la fuite vient de chez vous, protéger les prises électriques, déplacer les meubles et prévenir le voisin, le syndic ou le propriétaire selon la situation. Si l’eau touche l’électricité, évitez toute prise de risque et contactez un professionnel.

2. Gardez des preuves avant de nettoyer

Avant de jeter, sécher ou repeindre, prenez des photos nettes : origine visible de la fuite, traces au plafond, sol abîmé, meubles touchés, factures disponibles. Conservez aussi les échanges avec le voisin, le syndic ou le plombier. Ces éléments aident l’assureur à comprendre le sinistre.

Besoin de vérifier votre assurance habitation après un dégât des eaux à Montpellier ou dans l’Hérault ? Izor vous aide à comparer les garanties utiles.

Demander à être rappelé

3. Déclarez le sinistre dans les délais

En assurance habitation, la déclaration d’un dégât des eaux doit généralement être faite rapidement après sa découverte. Préparez votre numéro de contrat, la date du sinistre, l’adresse, les circonstances, les photos et les coordonnées des personnes concernées. Plus le dossier est clair, plus l’instruction est fluide.

4. Remplissez le constat amiable dégât des eaux si nécessaire

Quand plusieurs logements sont concernés, un constat amiable peut être utile. Il décrit l’origine probable, les dommages et les assureurs de chaque partie. Relisez-le avant signature : une case cochée trop vite ou une origine mal indiquée peut compliquer la suite.

5. Vérifiez franchise, exclusions et garanties

Deux contrats habitation peuvent couvrir différemment les dégâts des eaux : recherche de fuite, embellissements, mobilier, relogement temporaire, franchise, vétusté. À Juvignac, Montpellier ou ailleurs dans l’Hérault, Izor peut relire vos besoins et vous orienter vers une couverture plus adaptée.

Les erreurs à éviter

  • Attendre plusieurs jours sans prévenir l’assureur.
  • Jeter les biens endommagés sans photo ni justificatif.
  • Faire des travaux définitifs avant accord si une expertise est prévue.
  • Oublier de prévenir le syndic, le bailleur ou le voisin concerné.
  • Découvrir trop tard une franchise élevée ou une garantie absente.

Un bon contrat ne sert pas seulement à payer moins cher : il doit surtout répondre présent le jour où un sinistre arrive. Pour faire le point sur votre assurance habitation, contactez Izor au 04 99 23 85 70 ou demandez un rappel gratuit.

Couple conseillé pour déclarer un dégât des eaux à son assurance habitation à Montpellier
Blog

Dégât des eaux : les documents à garder pour bien déclarer votre sinistre

Un dégât des eaux arrive souvent sans prévenir : fuite sous évier, infiltration par le plafond, machine à laver qui déborde, joint usé dans la salle de bain… Dans l’urgence, beaucoup d’assurés pensent surtout à éponger. Pourtant, les premiers documents et preuves rassemblés peuvent faire gagner du temps au moment de la déclaration.

Couple conseillé pour déclarer un dégât des eaux à son assurance habitation à Montpellier
Après un dégât des eaux, gardez les preuves et documents utiles avant d’envoyer votre déclaration.

1. Photographier les dégâts avant de nettoyer

Avant de déplacer les meubles ou de jeter un objet abîmé, prenez des photos nettes : origine visible de la fuite si elle est identifiable, murs, sols, plafonds, meubles, appareils, cartons ou vêtements touchés. Faites aussi quelques vues larges pour montrer la pièce concernée.

Si vous habitez Montpellier, Juvignac ou une commune de l’Hérault, gardez ces éléments dans un dossier simple sur votre téléphone ou votre ordinateur. L’objectif n’est pas de dramatiser, mais de pouvoir expliquer clairement la situation à l’assureur.

2. Garder les factures, devis et justificatifs

Conservez les factures d’achat des biens endommagés quand vous les avez : électroménager, mobilier, parquet, travaux récents, peinture, équipements de cuisine ou de salle de bain. Si vous n’avez plus les factures, cherchez les relevés, garanties, photos anciennes ou confirmations de commande.

Demandez aussi un devis de réparation ou d’assèchement si nécessaire. Pour une petite fuite, cela peut rester simple. Pour un sinistre plus important, ces documents aident à chiffrer les dommages et à éviter les échanges flous.

Besoin de vérifier votre assurance habitation après un dégât des eaux ? Izor vous accompagne à Montpellier et dans l’Hérault.

Demander à être rappelé

3. Remplir le constat amiable dégât des eaux quand il y a plusieurs parties

Si la fuite implique un voisin, une copropriété, un locataire ou un propriétaire, le constat amiable dégât des eaux est souvent utile. Il permet d’indiquer les coordonnées, les assurances concernées, la cause supposée et les dommages apparents.

Ne signez pas un document qui décrit une cause incertaine comme définitive si vous n’en êtes pas sûr. Vous pouvez écrire que l’origine est “à confirmer” ou “apparente”. Mieux vaut rester précis et honnête que d’aller trop vite.

4. Déclarer rapidement, sans attendre la facture finale

La déclaration doit être faite rapidement selon les conditions prévues par votre contrat. N’attendez pas forcément d’avoir tous les devis définitifs pour prévenir votre assurance : vous pourrez compléter le dossier ensuite.

Préparez un message clair : date de découverte du sinistre, adresse du logement, pièces touchées, cause probable, mesures prises pour limiter les dégâts, photos jointes et coordonnées des autres personnes concernées si besoin.

5. Les erreurs fréquentes à éviter

  • Jeter un meuble ou un appareil abîmé avant d’avoir pris des photos.
  • Faire de gros travaux sans accord préalable quand le contrat impose une validation.
  • Oublier de prévenir le syndic ou le propriétaire si le logement est en copropriété ou en location.
  • Confondre recherche de fuite, réparation de la cause et indemnisation des dommages : les garanties peuvent varier selon les contrats.

6. Quelles garanties vérifier dans votre contrat habitation ?

Regardez la garantie dégât des eaux, les exclusions, la franchise, les plafonds, les modalités de recherche de fuite, la prise en charge des embellissements et la valeur retenue pour vos biens. Deux contrats peuvent porter le même nom tout en indemnisant différemment.

C’est précisément là qu’un courtier peut vous aider : comparer les garanties utiles, repérer les limites et adapter le contrat à votre logement, que vous soyez locataire, propriétaire occupant ou propriétaire non occupant.

Izor vous aide à sécuriser votre assurance habitation

Izor, courtier indépendant immatriculé ORIAS n°14004791, accompagne les assurés à Montpellier, Juvignac et dans l’Hérault pour comparer les solutions d’assurance habitation, auto, santé ou emprunteur. En cas de doute sur vos garanties, un échange simple peut éviter de mauvaises surprises.

Pour faire le point sur votre contrat ou demander un devis gratuit, contactez Izor au 04 99 23 85 70 ou utilisez le bouton de rappel ci-dessus.

Couple à Montpellier vérifiant la franchise assurance auto après un accrochage
Blog

Franchise assurance auto : comment savoir ce que vous allez vraiment payer ?

Après un accrochage, un bris de glace ou un sinistre responsable, beaucoup d’assurés découvrent trop tard la franchise assurance auto. C’est pourtant un point essentiel pour savoir ce que vous devrez réellement payer, même si votre contrat intervient.

Couple à Montpellier vérifiant la franchise assurance auto après un accrochage
Franchise assurance auto : vérifiez le montant, les conditions et les garanties avant d’être confronté à un sinistre.

La franchise, c’est quoi exactement ?

La franchise correspond à la somme qui reste à votre charge après indemnisation. Elle peut être fixe, proportionnelle au montant des réparations, ou combiner les deux. Par exemple, une franchise de 350 € signifie que vous paierez cette partie si le sinistre est couvert mais soumis à franchise.

À Montpellier, Juvignac ou dans l’Hérault, ce détail compte particulièrement si vous utilisez votre voiture tous les jours pour travailler, accompagner les enfants ou circuler en centre-ville.

Où trouver le montant de votre franchise ?

  • Dans les conditions particulières de votre contrat auto.
  • Dans le tableau des garanties : dommage tous accidents, vol, incendie, bris de glace, catastrophe naturelle.
  • Sur votre avis d’échéance ou votre espace client si l’assureur le détaille.
  • Dans les exclusions et renvois, car certaines franchises changent selon la situation.

Vous voulez vérifier si votre contrat auto est vraiment adapté à votre usage ? Izor vous aide à comparer les garanties et les franchises.

Demander à être rappelé

Les erreurs à éviter après un sinistre

  • Faire réparer trop vite sans accord préalable si votre contrat l’exige.
  • Oublier les photos, le constat amiable ou les coordonnées des témoins.
  • Confondre franchise et malus : ce sont deux conséquences différentes.
  • Penser qu’une formule tous risques supprime automatiquement toute franchise.
  • Ne pas déclarer le sinistre dans les délais prévus au contrat.

Quand faut-il revoir son contrat auto ?

Si votre franchise est très élevée, si vous avez changé de véhicule, si vous roulez plus qu’avant ou si vous avez besoin d’un véhicule pour votre activité, une vérification peut éviter une mauvaise surprise. Le bon contrat n’est pas seulement le moins cher : c’est celui qui équilibre cotisation, garanties, exclusions et reste à charge.

Izor, courtier indépendant immatriculé ORIAS n°14004791, accompagne les particuliers et professionnels à Montpellier, Juvignac et dans l’Hérault pour comparer les solutions d’assurance auto selon leur profil.

Besoin d’un avis sur votre franchise ?

Avant de signer ou après un changement de situation, prenez le temps de faire relire votre contrat. Pour un conseil clair et un devis gratuit, contactez Izor au 04 99 23 85 70 ou demandez à être rappelé.

Couple préparant une déclaration de dégât des eaux avec documents assurance à Montpellier
Blog

Dégât des eaux à Montpellier : que faire et quels documents garder ?

Dégât des eaux à Montpellier : que faire et quels documents garder ?

Un dégât des eaux arrive rarement au bon moment : fuite sous évier, infiltration par le plafond, machine à laver qui déborde, canalisation qui lâche dans une copropriété… À Montpellier, Juvignac ou dans l’Hérault, le bon réflexe n’est pas seulement d’éponger vite. Il faut aussi protéger ses droits pour que l’assurance habitation puisse traiter le dossier dans de bonnes conditions.

Couple préparant une déclaration de dégât des eaux avec documents assurance à Montpellier
Après un dégât des eaux, les bons justificatifs peuvent accélérer l’étude du dossier.

1. Sécuriser le logement avant de penser à l’assurance

La première étape consiste à limiter les dégâts : couper l’arrivée d’eau si possible, couper l’électricité dans la zone touchée en cas de risque, déplacer les meubles et prévenir le voisin, le propriétaire ou le syndic si l’origine semble venir d’un autre logement ou des parties communes. Ces gestes simples montrent aussi à l’assureur que vous avez fait le nécessaire pour éviter l’aggravation du sinistre.

2. Prendre des photos avant de jeter ou nettoyer complètement

Avant de jeter un tapis, un meuble abîmé ou de repeindre, prenez des photos nettes : origine apparente de la fuite, traces au plafond, plinthes gonflées, parquet déformé, appareils endommagés, factures si vous les avez. Faites plusieurs angles et gardez les fichiers originaux datés. En assurance, une preuve simple vaut souvent mieux qu’un long récit sans justificatif.

Vous avez un doute sur vos garanties habitation après un dégât des eaux ? Izor vous aide à comparer et à vérifier votre contrat.

Demander à être rappelé

3. Remplir le constat amiable dégât des eaux si plusieurs personnes sont concernées

Si la fuite implique un voisin, une copropriété ou un local voisin, le constat amiable dégât des eaux est très utile. Il décrit les personnes concernées, l’origine supposée, les dommages visibles et les assureurs respectifs. Même si l’origine exacte n’est pas certaine, notez les faits sans accuser : « infiltration constatée au plafond », « fuite supposée depuis l’appartement supérieur », « syndic prévenu ». La précision rassure, les affirmations trop rapides peuvent compliquer le dossier.

4. Déclarer rapidement le sinistre à son assureur

En règle générale, un dégât des eaux doit être déclaré dans les 5 jours ouvrés après sa découverte. Le délai exact peut varier selon le contrat : vérifiez vos conditions générales ou appelez votre assureur. Préparez votre numéro de contrat, la date de découverte, l’adresse du logement, les premières photos, le constat amiable si disponible et les coordonnées des autres personnes concernées.

5. Garder les documents jusqu’à la fin de l’indemnisation

Conservez dans un dossier unique : photos, vidéos, factures d’achat, devis de réparation, facture du plombier, échanges avec le syndic, mails de l’assureur, rapports éventuels et justificatifs de paiement. Si un expert intervient, attendez ses consignes avant de réaliser les travaux définitifs, sauf urgence nécessaire pour stopper la fuite.

6. Vérifier les garanties qui font la différence

Tous les contrats habitation ne se valent pas. Après un sinistre, regardez notamment la franchise, les plafonds d’indemnisation, la prise en charge de la recherche de fuite, les dommages aux embellissements, les biens mobiliers, le relogement temporaire et les exclusions. C’est souvent à ce moment que l’on découvre si le contrat était vraiment adapté à son logement.

Izor est un courtier indépendant basé à Juvignac, près de Montpellier, immatriculé ORIAS n°14004791. IZO compare. Nos conseillers affinent. Vous décidez. L’objectif est simple : vous aider à comprendre vos garanties et à trouver une assurance habitation cohérente avec votre situation, sans discours compliqué.

FAQ — dégât des eaux et assurance habitation

Combien de temps ai-je pour déclarer un dégât des eaux ?

Le délai généralement retenu est de 5 jours ouvrés après la découverte du sinistre. Le plus sûr reste de prévenir rapidement votre assureur et de vérifier votre contrat.

Dois-je attendre l’expert avant de réparer ?

Vous devez stopper l’urgence, par exemple faire réparer une fuite active. Pour les travaux définitifs ou esthétiques, mieux vaut attendre l’accord de l’assureur ou conserver des preuves très complètes.

Izor peut-il comparer mon assurance habitation ?

Oui. Izor peut vous accompagner pour comparer les garanties habitation, la franchise, les plafonds et les options utiles selon votre logement dans l’Hérault.

Pour aller plus loin, consultez aussi notre page dédiée à l’assurance habitation et notre service de courtier assurance à Montpellier. Pour une question concrète, appelez Izor au 04 99 23 85 70 ou demandez à être rappelé gratuitement.

Besoin de faire le point après un sinistre ou avant de changer d’assurance habitation ?

Demander à être rappelé
Couple accompagné pour déclarer un dégât des eaux à son assurance habitation à Montpellier
Blog

Dégât des eaux : les bons réflexes pour votre assurance habitation

Un dégât des eaux arrive souvent au mauvais moment : fuite sous l’évier, infiltration depuis l’étage, canalisation qui lâche, machine à laver qui déborde… À Montpellier comme dans tout l’Hérault, le bon réflexe n’est pas seulement d’éponger. Il faut aussi protéger les lieux, réunir les preuves et prévenir son assurance habitation dans les délais.

Couple accompagné pour déclarer un dégât des eaux à son assurance habitation à Montpellier
Dégât des eaux : les bons réflexes pour préparer votre dossier d’assurance habitation avec Izor.

1. Sécuriser le logement avant de penser au dossier

Commencez par couper l’arrivée d’eau si la fuite vient de chez vous, puis l’électricité si l’eau se rapproche d’une prise, d’un tableau ou d’un appareil. Déplacez les meubles et objets fragiles, aérez si possible et évitez les réparations définitives avant constat, sauf urgence pour limiter les dommages.

Si l’origine vient d’un voisin, du syndic ou des parties communes, prévenez rapidement la personne concernée. Notez les heures d’appel, les échanges et les premières mesures prises : ces éléments peuvent aider l’assureur à comprendre la chronologie du sinistre.

Vous voulez vérifier si votre contrat habitation couvre bien les dégâts des eaux, les infiltrations et les franchises ? Izor vous accompagne à Montpellier et dans l’Hérault.

➜ Demander un devis assurance habitation

2. Prendre des preuves claires dès les premières minutes

Avant de jeter, nettoyer ou déplacer définitivement, prenez des photos et vidéos : origine visible de la fuite, sol mouillé, plafond taché, meubles touchés, appareils abîmés, cartons ou vêtements endommagés. Photographiez aussi les factures disponibles et les références des biens importants.

Gardez les biens détériorés si c’est possible, au moins jusqu’au passage éventuel de l’expert ou l’accord de l’assureur. Une erreur fréquente consiste à tout jeter trop vite, ce qui rend l’indemnisation plus compliquée.

3. Déclarer le dégât des eaux dans les délais

En assurance habitation, un dégât des eaux doit généralement être déclaré dans les 5 jours ouvrés après la découverte du sinistre. Contactez votre assureur par l’espace client, téléphone, mail ou courrier selon les modalités prévues au contrat. Indiquez la date, l’adresse, les pièces touchées, l’origine supposée et les premières mesures prises.

Si plusieurs logements sont concernés, remplissez un constat amiable dégât des eaux avec le voisin, le syndic ou le propriétaire. Ce document n’est pas une reconnaissance automatique de responsabilité : il sert surtout à décrire les faits et faciliter le traitement entre assureurs.

4. Relire les garanties importantes de votre contrat

Tous les contrats habitation ne se valent pas. Vérifiez la garantie dégâts des eaux, mais aussi les exclusions, la franchise, les plafonds d’indemnisation, la prise en charge de la recherche de fuite, les dommages aux embellissements, le relogement temporaire et les biens mobiliers.

À Juvignac, Montpellier, Castelnau-le-Lez ou Lattes, les situations peuvent varier entre appartement, maison, résidence principale, logement loué ou bien mis en location. C’est justement l’intérêt d’un courtier : comparer le contrat à votre réalité, pas seulement au prix affiché.

5. Les erreurs à éviter après un dégât des eaux

  • Attendre plusieurs jours avant de prévenir l’assureur.
  • Réparer définitivement sans photo, facture ou accord préalable.
  • Jeter les objets abîmés avant expertise.
  • Minimiser les dommages visibles au départ : l’humidité peut évoluer.
  • Ne pas relancer si l’origine de la fuite n’est pas clairement identifiée.

Quand demander l’aide d’un courtier ?

Si vous découvrez que votre franchise est élevée, que certaines garanties manquent ou que votre contrat n’est plus adapté à votre logement, c’est le bon moment pour faire le point. Izor, courtier indépendant immatriculé ORIAS n°14004791, compare les solutions d’assurance habitation et vous aide à choisir une couverture plus cohérente avec votre situation.

Pour faire vérifier votre assurance habitation ou obtenir un devis à Montpellier, Juvignac et dans l’Hérault, contactez Izor au 04 99 23 85 70. Devis gratuit, accompagnement clair, et conseil adapté à votre logement.

Vous préférez être rappelé pour faire le point sur votre assurance habitation ou votre sinistre ? Laissez vos coordonnées à Izor : un conseiller vous recontacte.

➜ Demander à être rappelé
IZO, agent virtuel d’Izor, présente les taux immobiliers août 2026 à Montpellier
Blog

Baromètre des taux immobiliers août 2026 : Montpellier et Hérault

Baromètre Izor du mardi 4 août 2026. Le marché du crédit immobilier reste lisible mais sélectif : les banques financent encore les projets solides, tandis que les emprunteurs doivent soigner leur apport, leur reste à vivre, leur stabilité professionnelle et le coût global de l’assurance emprunteur.

IZO, agent virtuel d’Izor, présente les taux immobiliers août 2026 à Montpellier
IZO et les conseillers Izor analysent les tendances de taux immobiliers à Montpellier et dans l’Hérault.

À Montpellier, Juvignac et dans l’Hérault, le bon taux ne se résume pas à une grille nationale. Il dépend du profil, du bien, de la durée, du niveau d’apport, du taux d’endettement, mais aussi de la capacité à présenter un dossier clair à plusieurs partenaires bancaires.

Taux immobiliers constatés début août 2026

Les baromètres consultés début août indiquent un marché autour de 3,45 % à 3,60 % sur les durées les plus fréquentes. données de marché publie, au 27 juillet 2026, des taux moyens indicatifs de 3,45 % sur 15 ans, 3,50 % sur 20 ans et 3,60 % sur 25 ans, avec une tendance annoncée en baisse sur ces durées.

  • 10 ans : environ 3,37 % en taux moyen indicatif selon données de marché ;
  • 15 ans : environ 3,45 % ;
  • 20 ans : environ 3,50 %, durée centrale pour beaucoup de dossiers familiaux ;
  • 25 ans : environ 3,60 %, souvent utilisée pour préserver la mensualité mais plus coûteuse au total.

Ces chiffres sont des repères de marché, pas une promesse de financement. Une banque peut proposer mieux à un profil très solide, ou refuser / renchérir un dossier si l’apport, les relevés bancaires, le type de contrat de travail ou le saut de charge posent question.

Ce que cela change pour un acheteur à Montpellier ou dans l’Hérault

Dans l’agglomération de Montpellier, le niveau des prix immobiliers oblige souvent à arbitrer entre montant emprunté, durée, apport et enveloppe travaux. Une différence de quelques dixièmes de point peut peser sur la mensualité, mais le vrai sujet reste le coût total du crédit : intérêts, garantie, frais de dossier, assurance emprunteur et éventuels frais annexes.

Pour les primo-accédants, les indépendants, les chefs d’entreprise ou les ménages avec revenus variables, l’accompagnement en amont devient essentiel. Le dossier doit être préparé avant les visites avancées : capacité d’emprunt, cohérence du budget, simulation d’assurance et stratégie bancaire.

Assurance emprunteur : le levier souvent sous-estimé

Le taux nominal attire l’attention, mais l’assurance de prêt peut représenter une part importante du coût global, surtout sur 20 ou 25 ans. Comparer l’assurance emprunteur permet parfois de réduire la mensualité ou de sécuriser de meilleures garanties selon l’âge, la profession, les antécédents médicaux, les sports pratiqués ou le niveau de couverture souhaité.

Izor accompagne les emprunteurs sur cette double lecture : crédit immobilier + assurance emprunteur. L’objectif n’est pas seulement d’obtenir une réponse bancaire, mais de construire un financement cohérent, défendable et adapté au projet de vie.

Pourquoi passer par un courtier local ?

Un courtier local connaît les attentes des banques, les délais de traitement, les typologies de dossiers et les contraintes du territoire. À Juvignac, Montpellier, Lattes, Castelnau-le-Lez, Saint-Jean-de-Védas ou dans le reste de l’Hérault, Izor aide à préparer le dossier, comparer les solutions et anticiper les points de blocage.

  • lecture réaliste de la capacité d’emprunt ;
  • optimisation de la présentation du dossier ;
  • comparaison entre plusieurs partenaires selon le profil ;
  • analyse du coût de l’assurance emprunteur ;
  • accompagnement jusqu’à l’accord de financement.

Izor — SASU Reborn est courtier indépendant immatriculé ORIAS n°14004791. Accueil client : 41 rue des Terres du Sud, 34990 Juvignac. Téléphone : 04 99 23 85 70.

À retenir cette semaine

Début août 2026, le marché reste ouvert mais exigeant. Les bons dossiers peuvent encore se défendre, à condition de ne pas arriver en banque avec une simulation approximative. Avant de signer une offre ou de figer un compromis, il est utile de vérifier la faisabilité, le taux, la durée, l’assurance et les marges de sécurité.

Besoin d’un avis sur votre projet immobilier à Montpellier ou dans l’Hérault ? Demander un rappel crédit immobilier ou appeler le 04 99 23 85 70.

Sources prises en compte

  • données de marché, baromètre des taux immobiliers août 2026, taux fixes négociés constatés au 27/07/2026.
  • Observatoire Crédit Logement / CSA : méthodologie de suivi du marché des crédits immobiliers aux particuliers.
  • Banque centrale européenne : page officielle des taux directeurs, consultée pour le contexte monétaire.
IZO, agent virtuel d’Izor, compare les taux immobiliers de la semaine du 4 août 2026
Blog, Taux d’intérêt

Baromètre Izor des taux immobiliers — semaine du 4 août 2026

Baromètre Izor des taux immobiliers — semaine du 4 août 2026. Cette synthèse aide les emprunteurs de Montpellier, Juvignac et de l’Hérault à lire le marché du crédit immobilier sans se limiter à un taux affiché. Les niveaux ci-dessous sont des repères nationaux constatés fin juillet pour août 2026, à confronter à chaque dossier réel.

IZO, agent virtuel d’Izor, compare les taux immobiliers de la semaine du 4 août 2026
IZO compare les tendances de taux immobiliers avec les conseillers Izor pour aider les emprunteurs à Montpellier et dans l’Hérault.

Source de marché consultée : baromètre Pretto, taux fixes négociés constatés le 27/07/2026. Izor les utilise comme base d’analyse, puis les traduit en conséquences pratiques pour les projets locaux : résidence principale, investissement locatif, renégociation ou assurance emprunteur.

DuréeTaux moyen indicatifTaux barème indicatifTendance
10 ans3,37 %3,47 %En baisse
15 ans3,45 %3,55 %En baisse
20 ans3,50 %3,60 %En baisse
25 ans3,60 %3,70 %En baisse

Ce que ces taux changent pour Montpellier, Juvignac et l’Hérault

À Montpellier et dans les communes proches comme Juvignac, Lattes, Castelnau-le-Lez, Saint-Jean-de-Védas ou Mauguio, la baisse progressive des taux peut redonner un peu d’air aux dossiers. Mais l’effet réel dépend surtout de trois éléments : le prix du bien, l’apport disponible et le coût total assurance comprise.

Sur 20 ou 25 ans, quelques dixièmes de point peuvent modifier la mensualité, mais l’assurance emprunteur pèse aussi fortement dans le TAEG. C’est pourquoi Izor regarde le financement comme un ensemble : taux nominal, assurance, garanties, frais, durée et reste à vivre.

Lecture Izor par durée

  • 10 ans : intéressant pour les profils avec revenus solides et mensualité confortable, mais exigeant sur le reste à vivre.
  • 15 ans : bon équilibre coût total / sécurité pour des dossiers stables.
  • 20 ans : durée centrale du marché, souvent utilisée pour préserver la capacité d’achat.
  • 25 ans : mensualité plus accessible, mais attention au coût global et à l’assurance emprunteur.

IZO compare. Nos conseillers affinent. Vous décidez.

IZO 🦊 compare les pistes de financement et d’assurance emprunteur. Samuel et Lamia affinent ensuite selon votre situation : revenus, apport, projet, banque visée, garanties et contraintes personnelles. L’objectif n’est pas de promettre un taux unique, mais d’identifier une solution finançable et défendable.

Izor — SASU Reborn, courtier indépendant en assurances et crédits, immatriculé ORIAS n°14004791. Pour une étude de crédit immobilier : demander une étude crédit Izor ou appeler le 📞 04 99 23 85 70.

FAQ — taux immobiliers août 2026

Les taux affichés sont-ils garantis ?

Non. Ce sont des repères de marché. Le taux réellement proposé dépend du dossier, de la banque, de l’apport, de la durée, de l’assurance et du TAEG.

Faut-il attendre une nouvelle baisse avant d’acheter ?

Pas forcément. Il faut comparer la baisse potentielle avec le prix du bien, la négociation possible et la solidité du dossier. Une étude préalable permet d’éviter une mauvaise décision.

L’assurance emprunteur peut-elle compenser un taux moins bon ?

Elle peut améliorer le coût total si elle est bien négociée, mais il faut comparer le TAEG et les garanties, pas seulement la mensualité.

Défiler vers le haut