Blog

Conseils Izor sur l’assurance, le crédit, les profils auto spécifiques et les démarches utiles à Montpellier et dans l’Hérault.

IZO 🦊 vous aide à comparer les solutions adaptées à votre besoin en crédit ou assurance.
IZO préqualifie votre demande, compare les possibilités disponibles et oriente votre dossier vers l’équipe Izor. IZO compare. Nos conseillers affinent. Vous décidez.
Courtier indépendant immatriculé ORIAS n°14004791 — Izor accompagne les particuliers et professionnels à Montpellier et dans l’Hérault.
Demander un rappel crédit Contact complet 📞 04 99 23 85 70

Couple examinant son budget et son épargne pour préparer un apport immobilier
Blog

Apport personnel pour un crédit immobilier : comment le préparer ?

L’apport personnel est la somme que vous mobilisez pour un achat immobilier, en complément d’un éventuel emprunt. Il peut provenir de votre épargne, d’une donation ou de la vente d’un bien, sous réserve de pouvoir justifier son origine. Son montant influence le plan de financement, mais il n’existe pas de pourcentage universel garantissant l’obtention d’un crédit. La banque apprécie l’ensemble du dossier et reste libre de sa décision.
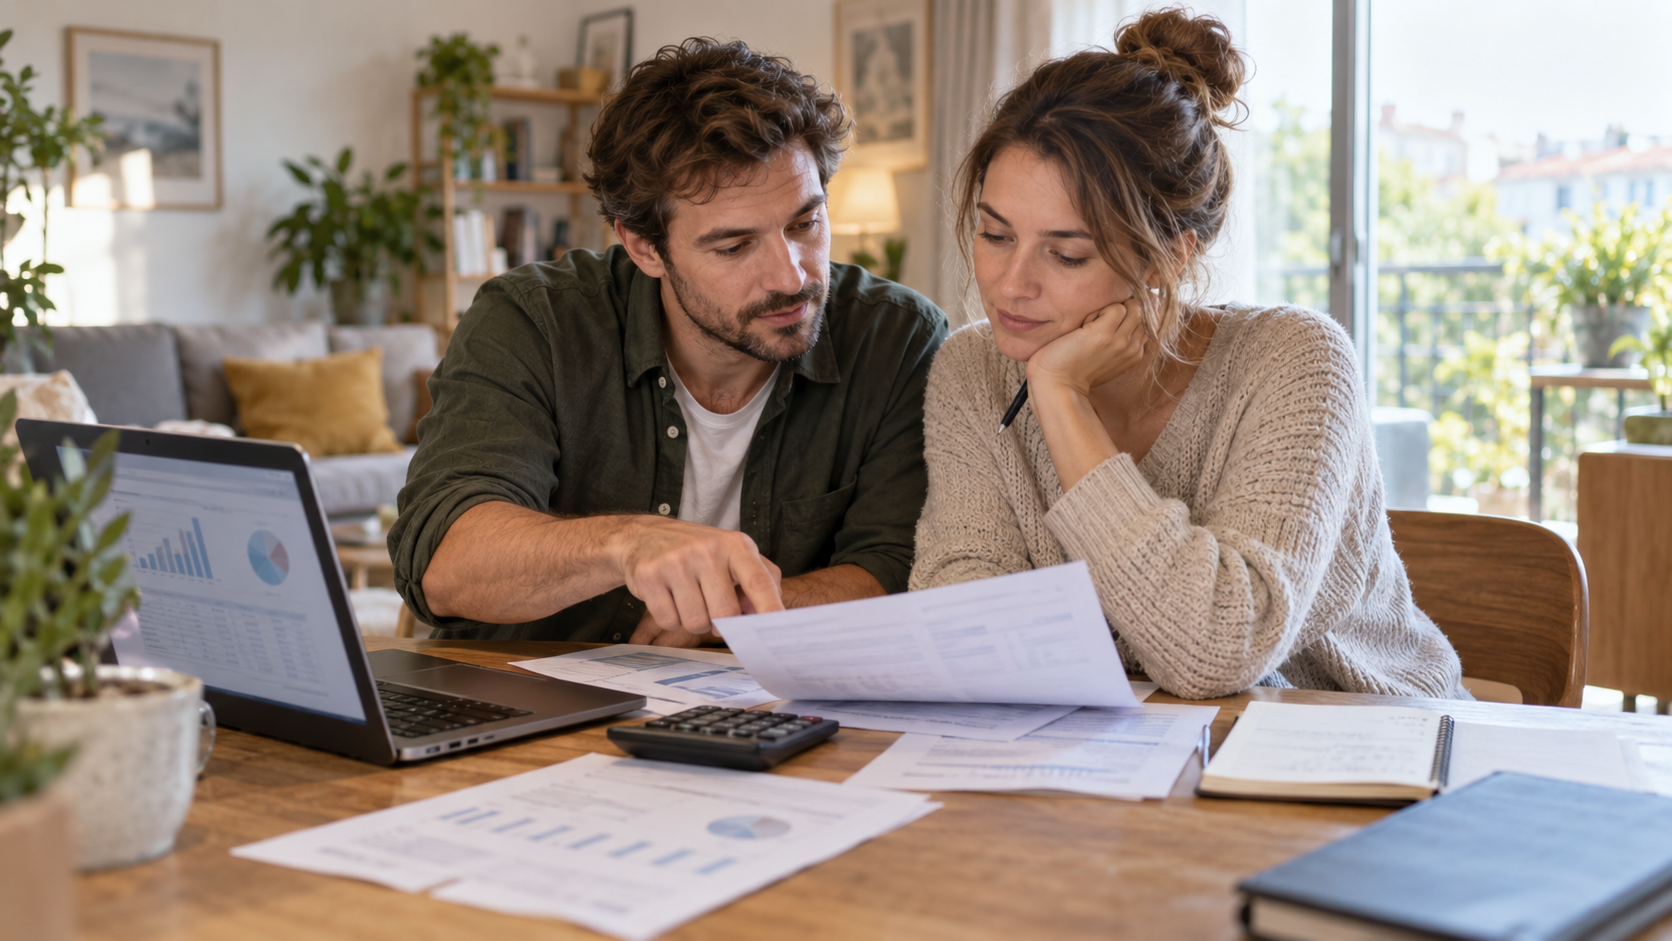
Couple examinant son budget et son épargne pour préparer un apport immobilier
Évaluez l’apport mobilisable tout en conservant une épargne de sécurité.

Que couvre concrètement votre apport ?

Commencez par établir le coût complet du projet : prix du logement, frais d’acquisition, éventuels travaux, frais de garantie, frais de dossier et autres coûts prévus dans l’offre. L’apport peut financer une partie du prix et certains frais annexes. La répartition dépend des conditions du prêteur et du projet ; ne présumez pas que tous les frais pourront être financés par le crédit.

Exemple purement illustratif : pour un projet de 250 000 € comprenant prix et frais estimés, disposer de 25 000 € d’épargne ne signifie pas automatiquement emprunter 225 000 €. Il faut encore vérifier les dépenses non incluses, les travaux, les charges futures et la trésorerie à conserver. Un calcul de budget n’est ni une simulation bancaire ni une offre de prêt.

Calculer un apport réellement mobilisable

Faites l’inventaire de vos livrets, comptes et placements disponibles à la date prévue de l’achat. Déduisez les sommes nécessaires à court terme : déménagement, ameublement, impôts, dépenses familiales et réserve de précaution. Si une partie de l’apport vient d’une donation, d’un prêt familial ou d’une vente, anticipez les justificatifs et les délais de disponibilité. Ne comptez pas une somme incertaine comme déjà acquise.

Une épargne de sécurité protège votre budget en cas de dépense imprévue après l’emménagement. Il peut être préférable de conserver une réserve plutôt que de verser tout votre disponible dans l’opération. Comparez plusieurs scénarios : apport plus élevé, apport plus modéré et report du projet pour épargner davantage. Regardez pour chacun la mensualité, la durée, le coût total et le reste à vivre.

L’apport est-il obligatoire ?

Il n’existe pas de règle générale imposant à tous les acheteurs un apport identique. Les politiques de crédit varient selon les établissements, les caractéristiques du logement et la situation de l’emprunteur. Une absence d’apport peut compliquer certains dossiers, mais un apport important ne rend pas non plus un financement automatique. Évitez donc les promesses du type « prêt garanti avec 10 % d’apport ».

La banque examine notamment la stabilité et la nature des revenus, les charges existantes, le taux d’effort, la gestion des comptes, la durée souhaitée et la valeur du bien. Le cadre du Haut Conseil de stabilité financière s’applique aux établissements prêteurs avec des marges de flexibilité encadrées ; seul le prêteur peut statuer sur un dossier concret. Avant de signer, vérifiez également les conditions suspensives de financement prévues au compromis.

Quels justificatifs préparer ?

Conservez des relevés montrant la disponibilité des fonds et leur origine. Selon les cas, réunissez l’attestation de donation, les actes liés à une succession, le compromis de vente d’un bien déjà détenu ou les justificatifs de déblocage d’un placement. Les pièces demandées peuvent varier : demandez une liste précise à l’établissement qui étudie le prêt. Évitez tout transfert de fonds sans trace ou toute déclaration approximative.

Préparez parallèlement votre budget mensuel : revenus réguliers, autres crédits, dépenses récurrentes et marge de manœuvre. Incluez les charges de copropriété, la taxe foncière, l’énergie et l’entretien du nouveau logement. Un apport correctement documenté ne remplace pas une analyse honnête de votre capacité à assumer le projet dans la durée.

Le crédit et l’assurance emprunteur sont deux sujets distincts. Si vous souhaitez étudier uniquement la couverture d’assurance liée à un futur prêt, Izor peut vous rappeler pour préciser votre besoin d’assurance, sans promettre l’obtention d’un financement.

Demander à être rappelé pour l’assurance emprunteur

Premier achat : distinguer apport et prêt à taux zéro

Pour un premier achat, séparez dans votre tableau de financement l’épargne immédiatement disponible, les sommes encore à débloquer et les prêts envisagés. Cette distinction évite de compter deux fois la même ressource : un prêt complémentaire n’est pas une somme déjà détenue pour régler les frais d’acquisition. Conservez aussi une ligne pour les dépenses après l’entrée dans le logement, afin de ne pas épuiser votre réserve de sécurité.

Le prêt à taux zéro (PTZ) peut, selon les conditions en vigueur et votre situation, compléter un autre financement pour l’achat d’une résidence principale ; il n’est ni automatique ni équivalent à un apport personnel déjà disponible. Vérifiez les critères, le montant éventuel et les démarches sur la fiche officielle Service-Public sur le PTZ, puis demandez à l’établissement prêteur d’intégrer, si vous êtes éligible, ce prêt au plan de financement complet. Une possibilité théorique de PTZ ne vaut pas accord de crédit.

Comparer le coût global, pas seulement l’apport

Une fois des propositions de financement obtenues auprès d’établissements habilités, comparez leur TAEG, leur durée, les mensualités, le coût total, les garanties et les conditions de remboursement anticipé. L’assurance emprunteur représente également un coût à examiner et peut faire l’objet d’un choix distinct selon les règles applicables. Pour comprendre les taux sans les confondre avec une offre individuelle, consultez notre guide des taux immobiliers.

Ce guide est une information générale, non une offre de crédit ni une étude de financement individualisée. Pour les règles et démarches à jour, consultez aussi Service-Public.fr, rubrique crédit immobilier et la Banque de France, espace particuliers. Vérification des sources : 17 octobre 2026.

Vous pouvez également lire la présentation générale des sujets de financement sur notre page Crédits. Pour une question sur les garanties d’assurance emprunteur, utilisez le bouton de rappel ci-dessus ou appelez le 04 99 23 85 70. Aucune acceptation de crédit ni condition bancaire n’est promise par cet article.

L’apport n’est qu’une partie de la préparation : notre vidéo des trois étapes avant de signer un crédit immobilier replace l’épargne dans le calcul de capacité, la comparaison des offres et la constitution du dossier.

Pour relier l’apport au reste du dossier, consultez notre guide du financement immobilier.
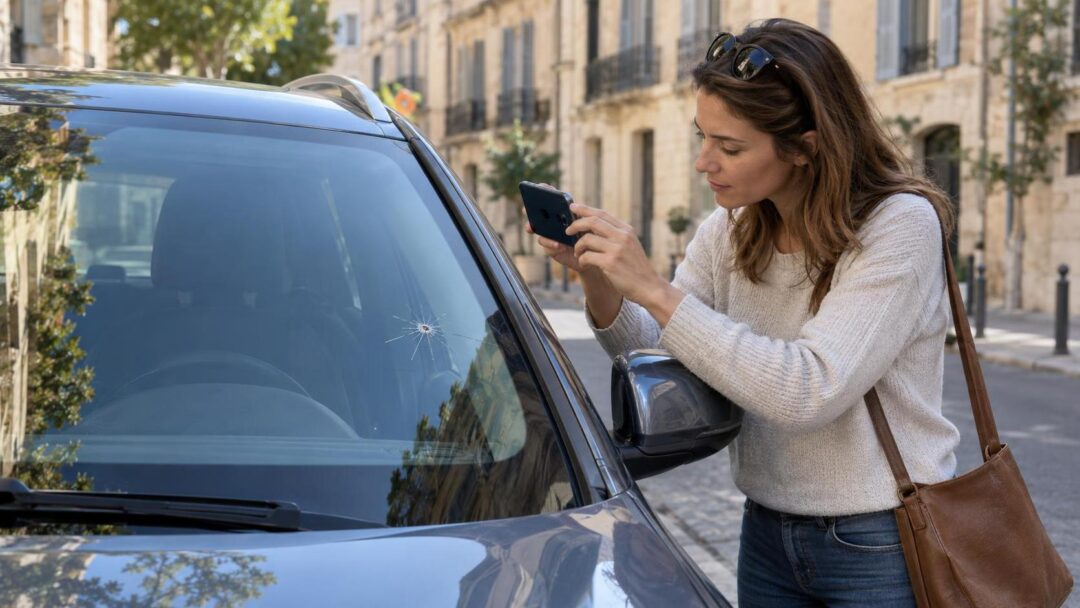
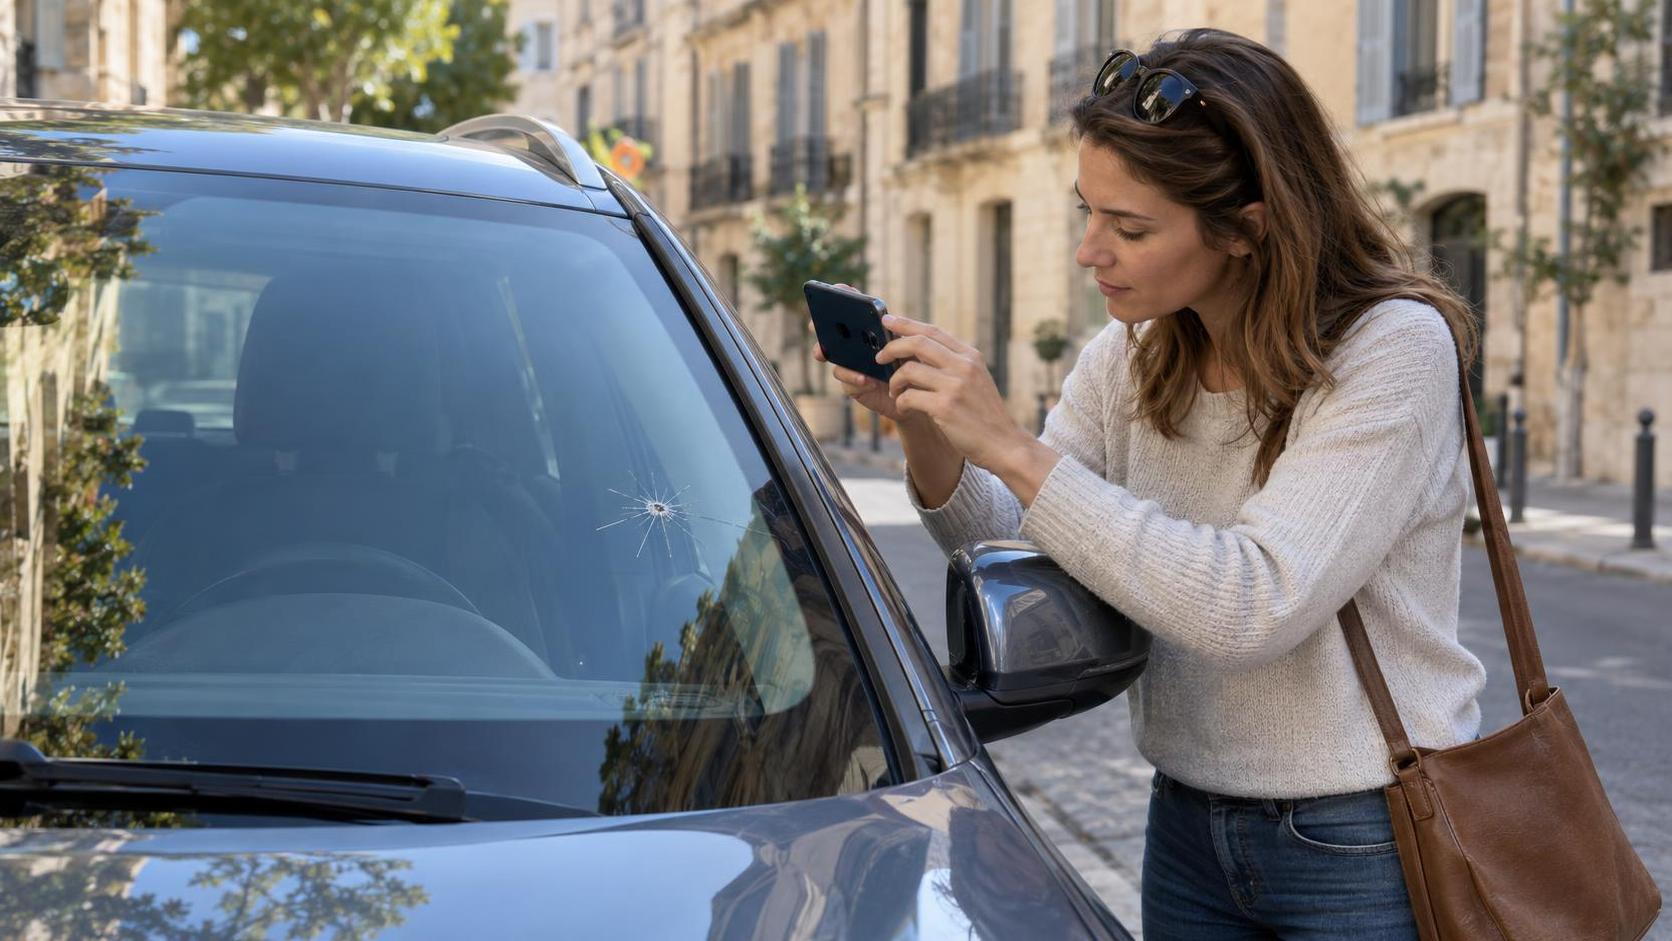
Conductrice photographiant une fissure sur son pare-brise avant sa déclaration d’assurance à Montpellier
Blog

Pare-brise fissuré : que faire avant de contacter votre assurance ?

Un petit impact sur le pare-brise peut vite devenir une fissure plus longue, notamment avec les vibrations et les écarts de température. Avant de prendre rendez-vous au garage, où que vous soyez en France, quelques vérifications vous aideront à rester en sécurité et à comprendre ce que couvre réellement votre assurance auto.

Conductrice photographiant une fissure sur son pare-brise avant sa déclaration d’assurance à Montpellier
Photographiez l’impact et vérifiez vos garanties avant de faire réparer le vitrage.

1. Évaluer d’abord si vous pouvez rouler sans danger

Regardez où se trouve la fissure : gêne-t-elle votre champ de vision ? Le vitrage est-il traversé, instable ou déjà très endommagé ? Si la visibilité est réduite ou que le pare-brise paraît fragilisé, évitez de continuer à conduire et demandez conseil à un professionnel. Une simple photo ne permet pas de décider à elle seule si le véhicule est sûr.

Ne tentez pas de masquer l’impact avec un bricolage qui gênerait la vue. Protégez simplement le véhicule si une ouverture laisse entrer l’eau, sans prendre de risque. La sécurité passe avant les démarches d’indemnisation.

2. Prendre les bonnes photos et noter les circonstances

Prenez une photo d’ensemble du pare-brise, puis une vue rapprochée de l’impact et une autre montrant sa position par rapport au conducteur. Notez la date, le lieu et les circonstances connues : projection d’un gravillon sur la route, vitre retrouvée cassée sur un stationnement, ou cause inconnue. Conservez un éventuel témoignage et le document du garage.

N’affirmez pas une cause dont vous n’êtes pas certain. Une description factuelle suffit : « impact découvert le 2 octobre au matin » est préférable à une explication supposée. Si d’autres dommages sont visibles, photographiez-les séparément.

3. Relire la garantie bris de glace avant la réparation

Le bris de glace n’est pas inclus dans tous les contrats auto. Consultez votre tableau de garanties pour vérifier les vitrages couverts, les exclusions éventuelles, la franchise, un plafond d’indemnisation et les modalités de déclaration. Certains contrats distinguent pare-brise, vitres latérales, lunette arrière ou toit vitré.

Vérifiez aussi si l’assureur prévoit un réseau de réparateurs partenaires, une avance de frais ou une prise en charge directe. Gardez votre liberté de choix tout en demandant clairement ce qui change selon le réparateur retenu et selon que le vitrage est réparé ou remplacé.

Un doute sur votre franchise ou la garantie bris de glace ? Izor peut relire votre contrat auto avec vous à distance, partout en France, selon votre situation.

Demander à être rappelé

4. Déclarer sans attendre et garder les justificatifs

Contactez votre assureur dans le délai indiqué par votre contrat, idéalement avant toute intervention non urgente. Transmettez les photos, la date de découverte, votre immatriculation et les circonstances connues. Demandez la procédure à suivre pour la réparation et, si nécessaire, un accord écrit sur la prise en charge.

Conservez le devis, la facture acquittée, le compte rendu du réparateur et les échanges avec l’assureur. Si le remplacement impose un recalibrage des aides à la conduite, demandez que cette opération et sa facturation soient précisées. Comparez le reste à charge réel, pas seulement le prix affiché du vitrage.

5. Éviter trois erreurs fréquentes

Première erreur : attendre que la fissure s’étende alors qu’elle gêne déjà la visibilité. Deuxième erreur : supposer qu’une formule « tous risques » supprime automatiquement toute franchise. Troisième erreur : lancer des travaux sans connaître les conditions du contrat, puis découvrir un reste à charge ou une pièce non couverte.

Une réparation d’impact peut parfois être possible, mais seul un professionnel du vitrage peut confirmer si elle est adaptée à l’emplacement et à la taille du dommage. Si vous avez un doute sur l’assurance, faites expliquer le devis et la garantie avant de décider.

Faire le point sur votre assurance auto avec Izor

Izor, courtier indépendant immatriculé ORIAS n°14004791, accompagne à distance les conducteurs partout en France dans la lecture et la comparaison de leurs garanties auto. Ses bureaux sont à Juvignac, près de Montpellier. Nous pouvons vous aider à vérifier la franchise, les exclusions et l’assistance utile au quotidien, sans promettre une prise en charge qui dépend de votre contrat.

Pour revoir votre couverture ou demander un devis gratuit, appelez le 04 99 23 85 70 ou utilisez le bouton « Demander à être rappelé » ci-dessus.

Couple examinant des documents de financement immobilier avec une conseillère
Blog, Taux d’intérêt

Taux immobiliers : repères du 29 septembre 2026

Cette édition du 29 septembre 2026 est une archive de conseils de lecture, pas un relevé des taux disponibles aujourd’hui. Les chiffres initialement publiés ne disposaient pas d’une source primaire et d’une méthode vérifiables : ils ont été retirés. Aucun taux n’est garanti par cette page.

Couple examinant des documents de financement immobilier avec une conseillère
Comparer le TAEG, la durée, les frais et le coût total avant toute décision.

Lire des données datées sans les confondre avec une offre

Les taux moyens publiés à l’échelle du marché ne décrivent pas les conditions d’un dossier particulier. Pour consulter des séries statistiques et leur méthodologie, partez des statistiques de la Banque de France et relevez la date, le périmètre, le type de crédit et la définition du taux. Cette page ne reproduit pas de valeur chiffrée dont la provenance ne peut être contrôlée.

Pour comparer deux propositions réelles, regardez ensemble le TAEG, la durée, les mensualités, les frais, l’assurance emprunteur et le coût total. Une mensualité plus basse peut aller de pair avec une durée plus longue et un coût total plus élevé. Consultez notre page d’orientation financement et regroupement de crédits et le hub des baromètres datés.

Montpellier, Juvignac et l’Hérault : préparer son dossier

À Montpellier, Juvignac et dans l’ensemble de l’Hérault, un dossier clair facilite les échanges : budget réaliste, apport identifié, justificatifs à jour et projet de bien bien défini. Pour un achat de résidence principale comme pour un investissement locatif, la durée reste un levier à arbitrer avec la mensualité et le coût total du crédit.

Izor est basé à Juvignac, près de Montpellier. Un premier échange à distance est possible selon le projet, y compris ailleurs en France. Le rôle exact des intervenants dans une éventuelle démarche de financement doit être précisé avant toute suite donnée au dossier.

Demander à être rappelé par Izor

IZO, l’agent virtuel d’Izor, peut orienter vers les bonnes informations ; il ne compare ni ne négocie des offres de prêt.

Questions fréquentes

Les taux du baromètre incluent-ils l’assurance emprunteur ?

Cette archive ne publie plus de taux chiffrés. Dans une proposition de crédit, l’assurance, les garanties et les frais participent au coût global à examiner.

Comment lire une proposition adaptée à mon projet ?

L’établissement prêteur examine notamment les revenus, l’apport, la durée, le projet et les garanties. Comparez ensuite le TAEG, les frais et le coût total de toute proposition reçue.

Les taux affichés sont-ils garantis ?

Non. Cette archive ne présente plus de taux chiffrés non sourcés. Les conditions d’un prêt dépendent du dossier et de la décision de l’établissement prêteur.

Assurée photographiant les dommages dans son logement après un sinistre avant nettoyage
Blog

Sinistre : quelles photos prendre avant de nettoyer ?

Après une fuite, un incendie, un cambriolage ou un choc automobile, le réflexe de remettre les choses en ordre est naturel. Pourtant, avant de nettoyer, prendre quelques photos utiles peut faciliter la déclaration et les échanges avec l’assureur. À Montpellier comme ailleurs dans l’Hérault, ces preuves simples permettent de raconter précisément ce qui s’est passé, sans exagérer ni minimiser les dommages.

Assurée photographiant les dommages dans son logement après un sinistre avant nettoyage
Avant de nettoyer, conservez des preuves visuelles de votre sinistre.

Commencez par sécuriser les personnes et les lieux

La sécurité passe avant les images : coupez l’eau si cela est possible sans danger, éloignez-vous d’une zone électrique humide, appelez les secours en cas de risque et ne touchez pas à une installation endommagée. Une fois la situation stabilisée, photographiez l’ensemble de la pièce ou du véhicule avant tout déplacement. Pour un dégât des eaux, montrez aussi l’origine visible de la fuite, les plafonds, murs, sols et biens touchés.

Les 6 photos qui rendent votre dossier plus clair

  • Une vue d’ensemble de chaque zone concernée, pour situer les dommages.
  • Des plans rapprochés des traces, fissures, objets abîmés ou éléments volés retrouvés.
  • La cause apparente, par exemple une canalisation, une fenêtre forcée ou un impact sur le véhicule.
  • Les biens endommagés, un par un quand leur valeur le justifie.
  • Les références utiles : étiquette, facture, numéro de série ou plaque d’immatriculation.
  • Les mesures prises pour limiter l’aggravation, comme une bâche, un plombier ou un remorquage.

Gardez les fichiers d’origine, sans filtre ni montage, et notez la date ainsi que le lieu. Une courte vidéo panoramique peut compléter les photos, mais ne remplace pas des clichés nets. Pour un accident auto, le constat amiable et les photos de la position des véhicules, des plaques et de la signalisation restent particulièrement utiles.

Avant de jeter ou de réparer

Ne jetez pas spontanément les objets abîmés et ne lancez pas de gros travaux avant d’avoir reçu les consignes adaptées à votre contrat, sauf urgence pour protéger le logement ou les occupants. Conservez les devis, factures et justificatifs d’intervention. En copropriété, prévenez aussi le syndic ; si un voisin est impliqué dans un dégât des eaux, échangez ses coordonnées et complétez les documents nécessaires.

Les délais de déclaration et les garanties varient selon la nature du sinistre et le contrat. Relire ses garanties habitation ou auto évite de perdre du temps : assistance, relogement, bris de glace, vol, dommages tous accidents ou protection juridique peuvent jouer un rôle différent selon la situation.

Demander à être rappelé

Les erreurs à éviter

  • Nettoyer entièrement avant d’avoir gardé une trace des dommages.
  • Envoyer uniquement des photos floues ou trop serrées, sans vue d’ensemble.
  • Oublier les factures, devis ou coordonnées des intervenants.
  • Attendre trop longtemps avant de déclarer le sinistre.
  • Faire réparer sans demander comment votre contrat organise l’expertise ou l’indemnisation.

Un conseil utile avant un futur sinistre

Photographier régulièrement les biens importants de votre logement et conserver les factures dans un dossier numérique permet de gagner un temps précieux. C’est aussi l’occasion de vérifier que les capitaux, franchises et garanties correspondent toujours à votre situation familiale, à un déménagement ou à un nouvel équipement.

Besoin d’un éclairage sur vos garanties auto ou habitation à Montpellier et dans l’Hérault ? Izor vous aide à relire vos besoins et à comparer les solutions adaptées. Appelez le 04 99 23 85 70 pour un accompagnement personnalisé.

Couple avec conseiller en assurance réunissant ses documents après un cambriolage à Montpellier
Blog

Cambriolage : quels documents conserver pour votre assurance ?

Un cambriolage est toujours un choc. Une fois la sécurité des lieux assurée, les premiers réflexes comptent aussi pour votre indemnisation : conserver les bons documents, réunir des preuves et déclarer le sinistre dans les délais. Voici une méthode simple pour les assurés de Montpellier et de l’Hérault.

Couple avec conseiller en assurance réunissant ses documents après un cambriolage à Montpellier
Après un cambriolage, rassemblez les preuves et documents utiles à votre déclaration.

1. Déposez plainte et gardez le récépissé

Contactez rapidement la police ou la gendarmerie. Le récépissé de dépôt de plainte est une pièce centrale du dossier : gardez-en une copie papier et une version numérisée. Notez aussi la date et l’heure à laquelle vous avez constaté l’effraction, sans remettre les lieux en état avant d’avoir pris les photos nécessaires.

2. Photographiez les dégâts avant tout rangement

Prenez des vues larges puis rapprochées de la porte, des fenêtres, des serrures, des pièces fouillées et des objets endommagés. Si possible, activez l’horodatage. Ces images complètent le récit du sinistre et aident à documenter une éventuelle effraction.

3. Rassemblez les preuves d’achat des biens volés

Factures, tickets, bons de garantie, relevés bancaires, photos anciennes, certificats d’authenticité et emballages portant un numéro de série peuvent justifier la possession et la valeur des biens. Pour les bijoux, appareils électroniques ou vélos, cherchez également les numéros de série et les évaluations disponibles.

4. Préparez un inventaire précis

Faites une liste claire : objet, marque, modèle, date approximative d’achat, prix, justificatif disponible et valeur de remplacement estimée. Ne gonflez pas les montants : un inventaire rigoureux, appuyé par des pièces, est plus utile qu’une liste approximative. Conservez une copie de tout ce que vous envoyez.

5. Relisez votre contrat avant de déclarer

Vérifiez les garanties vol, vandalisme et bris, les franchises, les plafonds pour les objets précieux et les conditions de protection du logement. Selon le contrat, certaines circonstances ou mesures de prévention peuvent être importantes. En cas de doute, demandez une explication avant de valider votre déclaration.

Vous souhaitez faire le point sur les garanties de votre assurance habitation après un cambriolage ?

Demander à être rappelé

6. Respectez le délai de déclaration

Le délai applicable figure dans vos conditions contractuelles ; pour un vol, il est souvent court. Déclarez sans attendre, même si toutes les pièces ne sont pas encore réunies, puis complétez votre dossier selon les instructions de l’assureur. Gardez la preuve de chaque envoi ou échange.

7. Anticipez pour mieux vous protéger

Après le sinistre, créez un dossier numérique pour les documents importants et photographiez régulièrement vos objets de valeur. Cela ne remplace pas la prévention, mais simplifie considérablement une future déclaration. À Montpellier comme ailleurs dans l’Hérault, adapter les garanties et les plafonds à votre logement reste le meilleur moyen d’éviter les mauvaises surprises.

Besoin d’un regard clair sur votre assurance habitation ? Izor vous accompagne pour comprendre vos garanties et trouver une solution adaptée. Appelez le 04 99 23 85 70 pour un devis gratuit.

IZO, agent virtuel d’Izor, accompagne un couple lors d’une analyse des taux de crédit immobilier à Montpellier
Blog, Taux d’intérêt

Baromètre Izor des taux immobiliers — semaine du 22 septembre 2026

Baromètre Izor — semaine du 22 septembre 2026. Les indicateurs de marché restent orientés vers la stabilité, avec une marge de négociation qui dépend fortement du profil et du projet. Les repères ci-dessous sont des taux nominaux indicatifs, hors assurance : ils ne remplacent pas l’étude d’un dossier complet.

IZO, agent virtuel d’Izor, accompagne un couple lors d’une analyse des taux de crédit immobilier à Montpellier
IZO, agent virtuel d’Izor, accompagne une analyse de financement immobilier à Montpellier.

Les taux indicatifs de la semaine

DuréeTaux indicatif observéLecture Izor
10 ansà partir d’environ 3,05 %Coût du crédit contenu, mensualité plus exigeante.
15 ansà partir d’environ 3,15 %Équilibre fréquent pour un dossier solide.
20 ansà partir d’environ 3,25 %Durée centrale, à analyser avec assurance et garanties.
25 ansà partir d’environ 3,35 %Mensualité plus souple, coût global à surveiller.

Repères de marché relevés cette semaine auprès de sources publiques et d’observatoires du crédit. Les conditions réelles varient selon les revenus, l’apport, la tenue des comptes, la nature du bien, la durée, l’assurance et la politique de la banque.

À Montpellier, Juvignac et dans l’Hérault : le taux n’est qu’une partie de l’offre

À Montpellier, Juvignac, Lattes, Castelnau-le-Lez, Mauguio ou Sète, un même taux affiché peut conduire à des coûts très différents. L’assurance emprunteur, les frais de garantie, les frais de dossier et les possibilités de modulation des échéances doivent être comparés avec le taux nominal.

Cette semaine, les dossiers les plus lisibles gardent un avantage : budget cohérent, apport identifié, comptes maîtrisés et pièces préparées avant la demande. Pour un achat de résidence principale comme pour un investissement, la stratégie de durée doit rester compatible avec le reste à vivre.

Le conseil Izor

Avant les visites ou la signature d’un compromis, réunissez vos revenus, charges, épargne, relevés de compte et estimation des frais annexes. Cela permet d’arbitrer entre mensualité, durée et coût total avec des bases concrètes.

IZO compare. Nos conseillers affinent. Vous décidez. Demander un rappel pour votre crédit immobilier.

Izor est un courtier indépendant immatriculé ORIAS n°14004791. Pour échanger sur votre projet dans l’Hérault, appelez le 04 99 23 85 70.

FAQ — taux immobiliers de septembre 2026

Quel taux viser sur 20 ans cette semaine ?

Un repère indicatif se situe autour de 3,25 % pour les dossiers les plus solides, hors assurance. Seule une étude complète permet d’apprécier le TAEG et la faisabilité.

Pourquoi l’assurance emprunteur change-t-elle le coût du crédit ?

Son coût s’ajoute au financement et pèse sur le TAEG. Comparer les garanties et le tarif est donc aussi important que comparer le taux nominal.

Un dossier avec apport obtient-il toujours un meilleur taux ?

L’apport est un élément favorable, mais les banques évaluent aussi les revenus, la stabilité, les comptes, le projet et le niveau d’endettement.

Conseiller Izor présentant un baromètre des taux immobiliers avec IZO, agent virtuel d’Izor, visible sur l’écran
Blog, Taux d’intérêt

Baromètre Izor des taux immobiliers — semaine du 22 septembre 2026

Baromètre Izor des taux immobiliers — semaine du 22 septembre 2026. Cette semaine, les conditions de crédit immobilier restent relativement stables en France, avec des écarts sensibles selon la durée, l’apport, la qualité du dossier et la politique de chaque établissement bancaire.

Conseiller Izor présentant un baromètre des taux immobiliers avec IZO, agent virtuel d’Izor, visible sur l’écran
Baromètre Izor des taux immobiliers : repères hebdomadaires pour Montpellier, Juvignac et l’Hérault.

Les repères ci-dessous sont des fourchettes indicatives observées sur le marché pour des dossiers finançables. Ils ne remplacent pas une étude personnalisée : le taux final dépend du profil emprunteur, du projet, de l’assurance, des garanties et du calendrier bancaire.

Taux immobiliers indicatifs cette semaine

DuréeTaux indicatif hors assuranceLecture Izor
10 ans3,05 % à 3,25 %Durée courte, effort mensuel plus élevé, coût total réduit.
15 ans3,15 % à 3,35 %Bon équilibre pour les dossiers avec apport et revenus réguliers.
20 ans3,25 % à 3,45 %Durée fréquente pour les primo-accédants autour de Montpellier.
25 ans3,35 % à 3,60 %Mensualité plus souple, sélection bancaire plus attentive.

La tendance générale reste celle d’un marché sélectif mais exploitable : les banques regardent attentivement l’apport, la stabilité des revenus, le reste à vivre, l’endettement après opération et la cohérence entre le bien, le prix et la durée demandée.

Analyse Izor pour Montpellier, Juvignac et l’Hérault

À Montpellier, Juvignac, Castelnau-le-Lez, Lattes, Saint-Jean-de-Védas ou dans le reste de l’Hérault, les acheteurs doivent raisonner en coût global. Un écart de taux compte, mais l’assurance emprunteur, les frais de garantie, la souplesse du prêt et le bon calibrage de la mensualité peuvent peser autant dans la décision finale.

Pour un premier achat, un changement de résidence principale, un investissement locatif ou une renégociation, la préparation du dossier reste déterminante. Un dossier clair, argumenté et envoyé au bon moment a plus de chances d’obtenir une réponse lisible et cohérente.

Izor — SASU Reborn, courtier indépendant immatriculé ORIAS n°14004791, accompagne les particuliers et professionnels depuis Juvignac pour comparer les solutions de crédit immobilier et d’assurance emprunteur.

L’avis IZO

IZO compare. Nos conseillers affinent. Vous décidez. Le bon réflexe cette semaine consiste à faire vérifier son enveloppe avant de s’engager, puis à comparer le financement avec l’assurance emprunteur et les garanties.

Besoin d’un avis sur votre projet immobilier ? Demander un rappel crédit immobilier Izor.

Questions fréquentes

Les taux affichés sont-ils garantis ?

Non. Ce sont des repères de marché. Une proposition bancaire dépend toujours du profil emprunteur, du projet, de la durée, de l’assurance et des pièces transmises.

Quel est le point le plus important à vérifier ?

Le taux nominal compte, mais il faut surtout comparer le coût global : assurance emprunteur, garanties, frais, modularité et conditions de remboursement anticipé.

Izor peut-il accompagner un dossier hors Montpellier ?

Oui. Izor accompagne les projets à Montpellier, Juvignac, dans la métropole et plus largement dans l’Hérault, selon la nature du financement recherché.

Sources et méthode

Ce baromètre s’appuie sur les tendances de marché disponibles à date, les publications de l’Observatoire Crédit Logement / CSA, les données réglementaires de la Banque de France relatives au crédit immobilier et une lecture terrain des conditions bancaires. Les noms des établissements et plateformes concurrentes ne sont pas cités afin de conserver une lecture claire et indépendante.

Conductrice vérifiant les informations après un accrochage sur un parking à Montpellier
Blog

Accident de parking : les bons réflexes pour votre constat amiable

Un coup de portière, une rayure en sortant d’une place ou un pare-chocs touché sur le parking d’un supermarché à Montpellier : ces petits accidents arrivent vite. Même si les dégâts paraissent limités, les premières minutes comptent pour préserver vos droits et éviter qu’un dossier simple ne devienne compliqué.

Conductrice vérifiant les informations après un accrochage sur un parking à Montpellier
Après un accrochage, prenez des photos et remplissez le constat calmement.

1. Sécurisez la zone avant de parler assurance

Garez-vous sans créer de danger, allumez les feux de détresse si nécessaire et vérifiez que personne n’est blessé. En cas de blessure, de désaccord important, de délit de fuite ou de dégâts sur un véhicule stationné dont le propriétaire est absent, contactez les forces de l’ordre. Ne déplacez pas les véhicules avant d’avoir relevé les éléments utiles, sauf si la circulation l’exige.

2. Prenez des preuves simples, mais précises

Photographiez l’ensemble des véhicules, les zones endommagées, les plaques, le marquage au sol, la signalisation et la position des voitures. Sur les parkings très fréquentés de l’Hérault, une vue large permet souvent de comprendre les priorités et les manœuvres. Notez aussi l’heure, l’adresse exacte et les coordonnées d’éventuels témoins.

3. Remplissez le constat sans vous précipiter

Le constat amiable décrit des faits : cochez uniquement les cases correspondant à votre situation et dessinez un croquis lisible. Relisez les rubriques « observations » et « circonstances » avant signature. Si vous n’êtes pas d’accord avec l’autre conducteur, ne signez pas un texte inexact : indiquez vos réserves et conservez vos propres photos. Le e-constat peut être pratique si les deux conducteurs l’acceptent et qu’il n’y a pas de blessé.

4. Déclarez le sinistre dans les délais

Transmettez le constat à votre assureur dès que possible, généralement dans les cinq jours ouvrés prévus au contrat. Ajoutez vos photos et expliquez les faits de façon chronologique, sans interprétation hâtive. Gardez une copie de tout ce que vous envoyez. Une déclaration rapide ne signifie pas que vous reconnaissez automatiquement votre responsabilité : elle permet à l’assureur d’instruire le dossier.

5. Vérifiez vos garanties avant de faire réparer

Selon votre formule, la prise en charge peut dépendre de la responsabilité, de la garantie dommages tous accidents, d’une garantie collision ou de la franchise applicable. Avant de choisir un réparateur, consultez les modalités d’expertise et de véhicule de remplacement. Si l’autre véhicule a pris la fuite, la qualité de vos preuves et les garanties de votre contrat deviennent encore plus importantes.

Un doute sur votre franchise, votre niveau de protection ou la meilleure façon de déclarer un accrochage ? À Montpellier et dans l’Hérault, Izor peut vous aider à relire les garanties qui comptent réellement pour votre situation. Demander à être rappelé.

Les erreurs à éviter après un accident de parking

Ne vous fiez pas à un accord verbal, ne réparez pas immédiatement sans avoir constitué votre dossier et ne laissez pas un constat incomplet. Évitez aussi de signer un document que vous ne comprenez pas. Un accrochage léger peut révéler un dommage caché ; des photos datées et une déclaration cohérente restent vos meilleurs réflexes.

IZO compare. Nos conseillers affinent. Vous décidez. Pour faire le point sur votre assurance auto et obtenir une solution adaptée, appelez Izor au 04 99 23 85 70 ou demandez un devis gratuit.

Dégât des eaux à Montpellier : assurés photographiant les dommages et préparant leur déclaration
Blog

Dégât des eaux : les 7 premières démarches à faire

Une fuite sous l’évier, une auréole au plafond ou de l’eau qui arrive du logement voisin : un dégât des eaux demande d’agir vite, sans se précipiter. À Montpellier comme ailleurs dans l’Hérault, les bons réflexes limitent souvent les dégâts et rendent la déclaration plus simple.

Dégât des eaux à Montpellier : assurés photographiant les dommages et préparant leur déclaration
Après un dégât des eaux, documenter les dommages aide à préparer la déclaration.

1. Coupez l’eau si vous le pouvez, puis sécurisez les lieux

Fermez l’arrivée d’eau concernée ou le robinet général si la fuite vient de chez vous. Éloignez les appareils électriques, ne manipulez pas une prise mouillée et aérez si cela est sans risque. Si l’origine est commune ou voisine, prévenez rapidement le gardien, le syndic ou l’occupant concerné.

2. Photographiez avant de nettoyer

Prenez des photos et de courtes vidéos de la fuite, des zones humides, des biens abîmés et, si possible, de l’origine du problème. Conservez les objets endommagés lorsque cela est raisonnable : les jeter trop tôt peut compliquer l’évaluation. Notez aussi la date et les circonstances.

3. Prévenez les personnes concernées

Locataire, propriétaire, voisin, syndic ou bailleur : chacun doit pouvoir organiser les premières mesures. Le constat amiable dégât des eaux reste utile lorsque plusieurs logements sont concernés ; il aide à décrire les faits, sans décider à lui seul des responsabilités.

4. Déclarez le sinistre dans le délai prévu par votre contrat

Contactez votre assureur dès que possible et vérifiez le délai indiqué dans vos conditions. Préparez votre numéro de contrat, la date du sinistre, une description factuelle, les coordonnées des tiers et vos photos. N’attendez pas d’avoir tous les devis pour signaler le problème.

Demander à être rappelé

5. Limitez les dégâts, mais évitez les réparations définitives trop rapides

Épongez, protégez les meubles et faites intervenir un professionnel en urgence lorsque la situation le justifie. En revanche, gardez les justificatifs et demandez un accord avant des travaux importants, sauf urgence de sécurité. Les factures, devis et échanges sont à classer avec votre déclaration.

6. Vérifiez les garanties et la franchise

Une assurance habitation ne couvre pas toujours chaque poste de la même façon : recherche de fuite, dommages immobiliers, mobilier, relogement ou dommages chez un voisin peuvent dépendre des garanties souscrites. La franchise est la part qui peut rester à votre charge : regardez son montant avant de comparer une indemnisation.

7. Gardez un dossier simple jusqu’à la clôture

Centralisez les photos, le constat, les factures, les devis et les messages dans un même dossier. Si un expert intervient, expliquez les faits dans l’ordre et présentez les éléments disponibles. Cette organisation facilite le suivi, notamment lorsque plusieurs interlocuteurs sont impliqués.

Un conseil utile avant le prochain sinistre

Relisez votre contrat habitation une fois par an : valeur des biens, dépendances, équipements, franchise et coordonnées à appeler. IZO compare. Nos conseillers affinent. Vous décidez. Chez Izor, à Juvignac près de Montpellier, nous pouvons vous aider à relire vos garanties et à identifier les points à clarifier.

Pour faire le point sur votre assurance habitation ou être accompagné après un sinistre, appelez Izor au 04 99 23 85 70 ou demandez un rappel.

Conseillère et couple étudiant un crédit immobilier, avec IZO, agent virtuel d’Izor, visible sur une tablette
Blog, Taux d’intérêt

Taux immobiliers : archive du 15 septembre 2026

Archive datée du 15 septembre 2026. Cette édition documente les questions à se poser à cette date, mais ses anciens chiffres de taux ne permettent pas d’estimer les conditions d’un nouveau financement. Le relevé chiffré initial ne précisait pas de source primaire directement vérifiable pour chaque valeur : il a été retiré. Pour les repères récents, consultez le hub des taux immobiliers d’Izor et demandez des propositions individualisées.

Conseillère et couple étudiant un dossier immobilier, avec IZO sur une tablette
Illustration fictive d’un échange autour d’un projet immobilier ; IZO est l’agent virtuel d’Izor.

Ce que cette archive peut encore vous apporter

Une grille historique de taux nominaux n’est ni un TAEG, ni un devis personnalisé. Elle ne décrit pas forcément les offres disponibles aujourd’hui, ni le coût d’un emprunt dans votre situation. Les anciennes valeurs ont donc été retirées de cette page. L’intérêt de l’archive est de rappeler les critères de comparaison à préparer avant de solliciter un financement immobilier, sans présenter de chiffres périmés comme actuels.

IZOR peut être votre point de contact pour présenter votre projet et vous aider à clarifier les informations à réunir. La faisabilité, les conditions et l’accord éventuel doivent être appréciés au vu d’un dossier complet. Aucun taux, délai ou accord ne peut être promis à partir de cette ancienne édition.

Comparer un financement au-delà du taux affiché

Pour deux propositions portant sur un même montant et une durée comparable, regardez le taux annuel effectif global (TAEG), le coût total et la mensualité. Le taux nominal ne suffit pas : les frais de dossier, la garantie et l’assurance requise peuvent modifier le coût réel. Vérifiez aussi la nature du taux, les conditions de remboursement anticipé et la période de validité de chaque proposition. Si un élément manque, demandez-le par écrit avant de conclure.

Une durée de remboursement plus longue peut alléger la mensualité, mais augmenter généralement les intérêts payés sur toute la vie du prêt. Le bon arbitrage tient aussi compte de votre reste à vivre, de l’épargne de précaution et des autres charges du foyer. Pour l’assurance emprunteur, comparez les garanties, exclusions, franchises et quotités, pas seulement la prime annoncée.

Préparer les pièces et le budget du projet

Rassemblez vos justificatifs de revenus et de charges, vos crédits en cours, l’épargne mobilisable et les informations sur le bien. Si des travaux sont envisagés, faites chiffrer les principaux postes et prévoyez une marge adaptée aux incertitudes du chantier. Pour un achat en copropriété, examinez notamment les charges et les travaux votés ; pour une maison, pensez aux dépenses d’entretien et à l’état du bien.

Un projet près de Montpellier ou ailleurs en France peut également faire varier les dépenses de transport, de logement et d’installation. Ces frais ne déterminent pas à eux seuls les conditions bancaires, mais ils influencent le budget disponible après l’achat. La page financement et regroupement de crédits distingue les deux démarches et rappelle pourquoi une mensualité plus basse ne signifie pas toujours un coût total réduit.

Échanger avec Izor sur votre projet

Présentez votre objectif, votre calendrier et les principaux éléments du dossier à IZOR. IZO, son agent virtuel, peut orienter une première demande ; l’examen de la situation et des conditions exige ensuite un échange adapté. Aucun résultat de cette archive ne vaut analyse d’éligibilité ou proposition de financement.

Demander à être rappelé par Izor ou appeler le 04 99 23 85 70. Les bureaux d’Izor se trouvent à Juvignac, près de Montpellier ; une prise de contact à distance est possible lorsque le service et le dossier le permettent.

Questions fréquentes

Les chiffres de septembre 2026 permettent-ils d’estimer un nouveau prêt ?

Non. Cette archive ne constitue pas un relevé de marché actuel ni une offre. Les conditions dépendent notamment de la date, du dossier, de la durée et des frais.

Pourquoi comparer le TAEG plutôt que le seul taux nominal ?

Le TAEG rassemble le coût du crédit et les frais obligatoires connus, notamment certains frais et l’assurance exigée. Il aide à comparer des propositions établies sur une base comparable.

Une durée plus longue réduit-elle le coût total ?

Pas nécessairement. Elle peut réduire la mensualité, mais augmente généralement le total des intérêts. Il faut aussi examiner l’assurance, les frais et le reste à vivre.

Défiler vers le haut