Après une tempête, le premier réflexe n’est pas de remplir une déclaration : il faut protéger les personnes, limiter les dommages sans prendre de risque et conserver des preuves. Une tuile déplacée, une fenêtre endommagée ou une infiltration n’entraînent pas automatiquement la même prise en charge. Voici les étapes utiles pour l’assurance habitation, dans l’ordre.
1. Mettre les personnes et le logement en sécurité
Éloignez-vous d’une toiture instable, d’une vitre brisée ou d’un câble électrique exposé. En cas de danger immédiat, contactez les secours ou le gestionnaire du réseau concerné. Coupez l’électricité seulement si vous pouvez le faire sans risque. Ne montez pas sur le toit pendant ou juste après l’orage : faites intervenir un professionnel pour une mise hors d’eau si nécessaire.
Vous pouvez prendre des mesures conservatoires raisonnables, comme déplacer les objets exposés, fermer une ouverture ou poser une bâche par un artisan. Gardez les factures et notez la date de chaque intervention. Ne commencez pas de gros travaux définitifs avant d’avoir échangé avec l’assureur, sauf urgence de sécurité.
2. Photographier et inventorier les dégâts
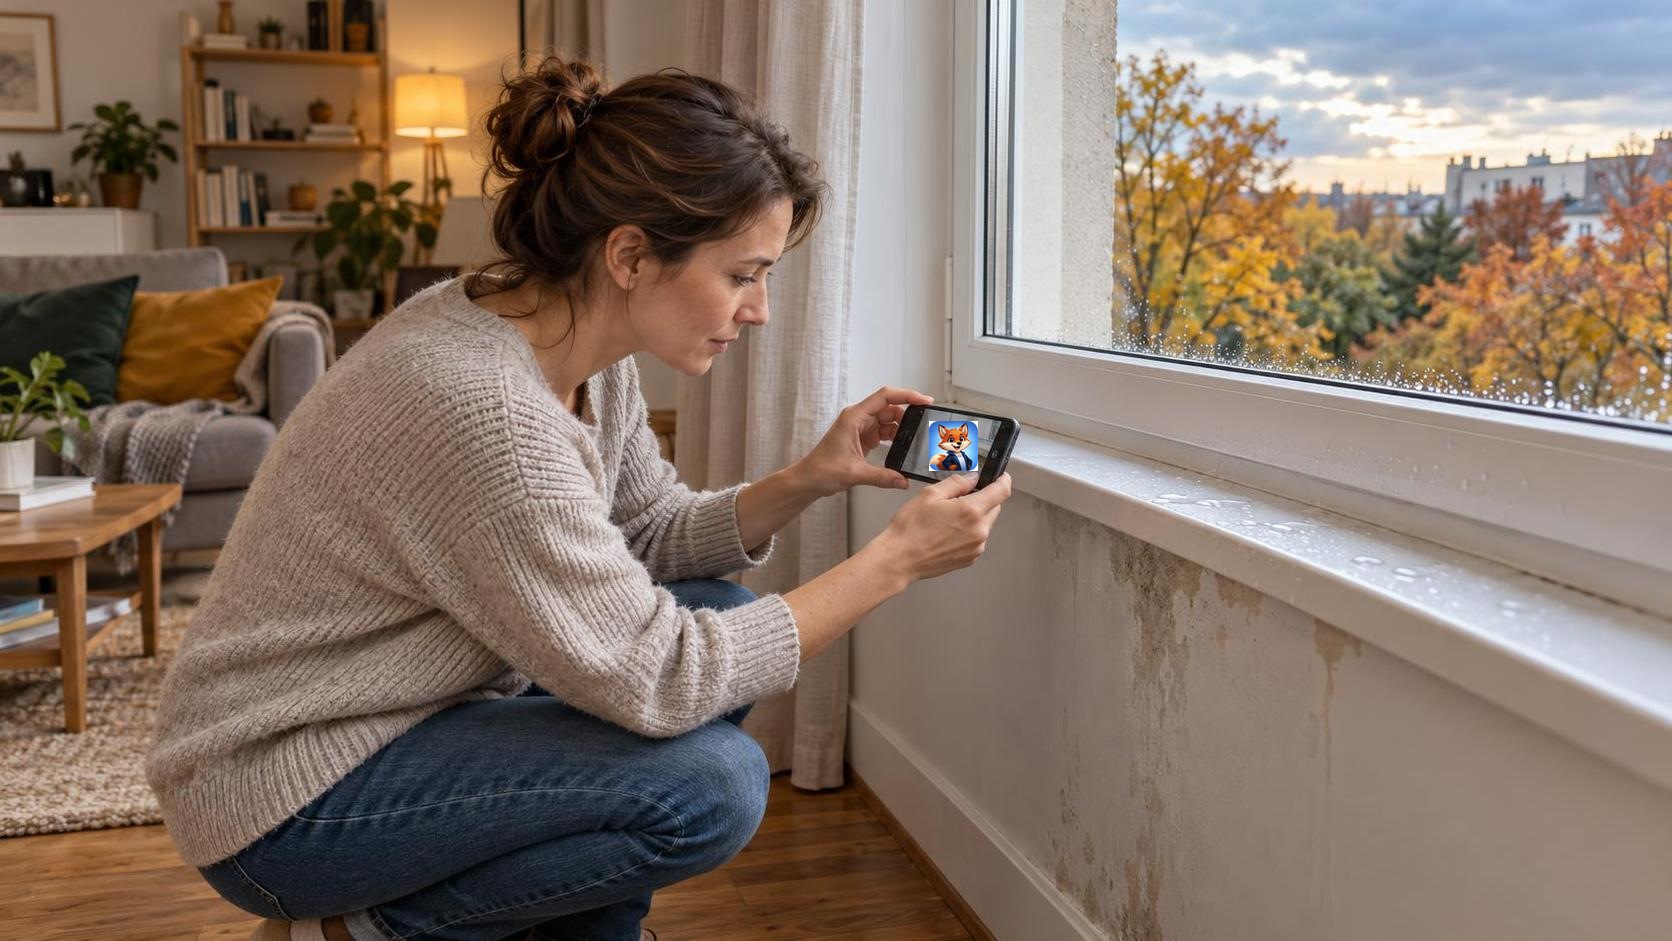
Prenez des vues d’ensemble puis des détails : toiture visible depuis le sol, fenêtre, plafonds, murs, mobilier et objets abîmés. Si c’est possible, photographiez aussi l’origine présumée de l’infiltration. Notez la date, l’heure, les pièces touchées et le déroulement constaté, sans conclure trop vite sur la cause technique.
Conservez les objets détériorés lorsqu’ils peuvent être gardés sans danger, ainsi que les factures, garanties, relevés d’achat ou photos antérieures. Un inventaire simple, pièce par pièce, aide à ne rien oublier. Pour approfondir la méthode, lisez notre guide sur les photos à prendre avant de nettoyer après un sinistre.
3. Relire les garanties et appeler rapidement son assureur
Cherchez les rubriques « tempête », « événements climatiques », « dégâts des eaux » et, selon la situation, « bris de glace » dans vos conditions particulières et générales. Vérifiez les biens couverts, exclusions, plafonds, franchise et éventuelles conditions de preuve. Une infiltration par la toiture et une simple humidité ancienne peuvent être analysées différemment : la cause réelle compte.
Déclarez le sinistre dans le délai indiqué par votre contrat, dès que vous en avez connaissance. Demandez à l’assureur les modalités de déclaration, les pièces attendues, l’accord éventuel avant réparation et la possibilité d’une expertise. Gardez une copie de votre déclaration et le numéro de dossier. Ne supposez pas qu’un arrêté de catastrophe naturelle est nécessaire pour toute garantie tempête : ce sont des mécanismes distincts.
4. Préparer un dossier clair, sans surestimer les pertes
- Vos coordonnées, le numéro de contrat et l’adresse du logement touché ;
- la date et la description factuelle de l’événement ;
- des photos datées, l’inventaire des biens et les justificatifs disponibles ;
- les factures des mesures d’urgence, devis et coordonnées des intervenants.
Distinguez ce qui est constaté de ce qui reste à confirmer par un professionnel. Ne jetez pas les éléments endommagés avant d’avoir demandé les consignes de l’assureur, sauf nécessité sanitaire ou de sécurité ; dans ce cas, documentez-les soigneusement. Si vous êtes locataire, prévenez également le propriétaire ou le gestionnaire. En copropriété, informez le syndic lorsque les parties communes ou la toiture sont concernées.
5. Suivre l’expertise et vérifier l’indemnisation
Si un expert intervient, préparez votre chronologie, vos photos, devis et factures. Demandez ce qui relève de votre contrat et ce qui dépend d’un autre contrat, notamment pour des parties communes. À réception d’une proposition, comparez poste par poste les dommages retenus, la franchise, la vétusté éventuelle et les plafonds. Si un élément manque, demandez une explication écrite et apportez les justificatifs complémentaires.
Une assurance habitation adaptée avant le sinistre facilite ces démarches. Izor, courtier indépendant basé à Juvignac près de Montpellier, peut vous aider à relire les garanties et à comparer des solutions selon votre logement et votre dossier, y compris à distance en France lorsque cela est possible. Pour faire le point sereinement, Demander à être rappelé ou appelez le 04 99 23 85 70.
Pour les démarches générales après une catastrophe naturelle, consultez également Service-Public.fr ; elles ne remplacent pas la lecture de votre contrat pour un dommage dû à la tempête.
Pour comparer votre protection, consultez notre page assurance habitation à Montpellier et retrouvez les autres conseils du blog Izor. IZO compare. Nos conseillers affinent. Vous décidez.