Vous louez votre appartement quelques semaines par an. Ou vous en avez fait une activité à l’année. Dans les deux cas, l’assurance location saisonnière tranche une question simple : votre sinistre sera indemnisé, ou il restera à votre charge.
Un dégât des eaux causé par un voyageur, un voisin qui réclame après un incendie, un canapé saccagé : sans garantie adaptée, la facture vous revient. Et votre multirisque habitation ne vous sauve pas toujours.
Ce guide réunit ce que les autres pages séparent : la clause de villégiature, la règle des 90 jours, le poids réel des plateformes comme Airbnb, et les trous de garantie qui subsistent. À la fin, vous saurez quoi vérifier dans votre contrat.
👉 Vous voulez savoir où vous en êtes ? Appelez le 📞 04 99 23 85 70. IZO 🦊
Chez Izor, la PNO location saisonnière (Airbnb, meublé de tourisme) se souscrit en ligne, sans étude du dossier ni condition. 👉 Faire mon devis PNO
En bref : pas d’obligation légale, mais trois pièges à connaître
Un meublé de tourisme n’a aucune obligation légale d’assurance, ni pour le propriétaire, ni pour le voyageur. C’est la règle posée par Service-Public.fr (fiche vérifiée le 10 mars 2025). La location saisonnière sort du champ de l’obligation qui pèse sur les locations d’habitation classiques.
L’absence d’obligation ne protège personne. Trois pièges reviennent dans presque tous les dossiers :
- ✅ La garantie villégiature mal calibrée. Elle plafonne, exclut certains pays, ou s’arrête au-delà d’une durée de séjour.
- ✅ La location non déclarée à l’assureur. C’est une aggravation de risque. Le jour du sinistre, l’indemnité baisse ou disparaît.
- ✅ La plateforme prise pour une assurance. AirCover est un engagement contractuel, pas un contrat d’assurance de droit français.
La bonne question n’est donc pas « est-ce obligatoire ? ». Elle est : « qui paie le jour du sinistre ? »
👉 Un devis clair, sans jargon : 📞 04 99 23 85 70. IZO 🦊
De quelle assurance parle-t-on : propriétaire, locataire ou plateforme ?
Le sujet mélange trois personnes et trois contrats. Les séparer évite 90 % des erreurs.
Le propriétaire assure son bien, son mobilier et sa responsabilité de loueur. Quatre montages existent :
- l’extension « location saisonnière » de la multirisque habitation (MRH) ;
- l’assurance PNO avec option meublé de tourisme, quand le bien est dédié à la courte durée – c’est l’assurance PNO Airbnb la plus courante, détaillée sur notre page assurance PNO à Montpellier ;
- le contrat « pour le compte de qui il appartiendra », qui couvre aussi le voyageur ;
- la clause d’abandon de recours, la plus restreinte : votre assureur renonce à poursuivre le locataire, mais ne couvre pas les dommages causés aux voisins.
Le voyageur apporte sa garantie villégiature, incluse dans la plupart des MRH. La plateforme ajoute une protection commerciale, valable uniquement pour les séjours réservés chez elle.
Un contrat ne remplace jamais l’autre. L’assurance location saisonnière d’un propriétaire, c’est un empilement : chaque couche doit être posée, sans trou.
La clause de villégiature : le piège de la plupart des contrats habitation
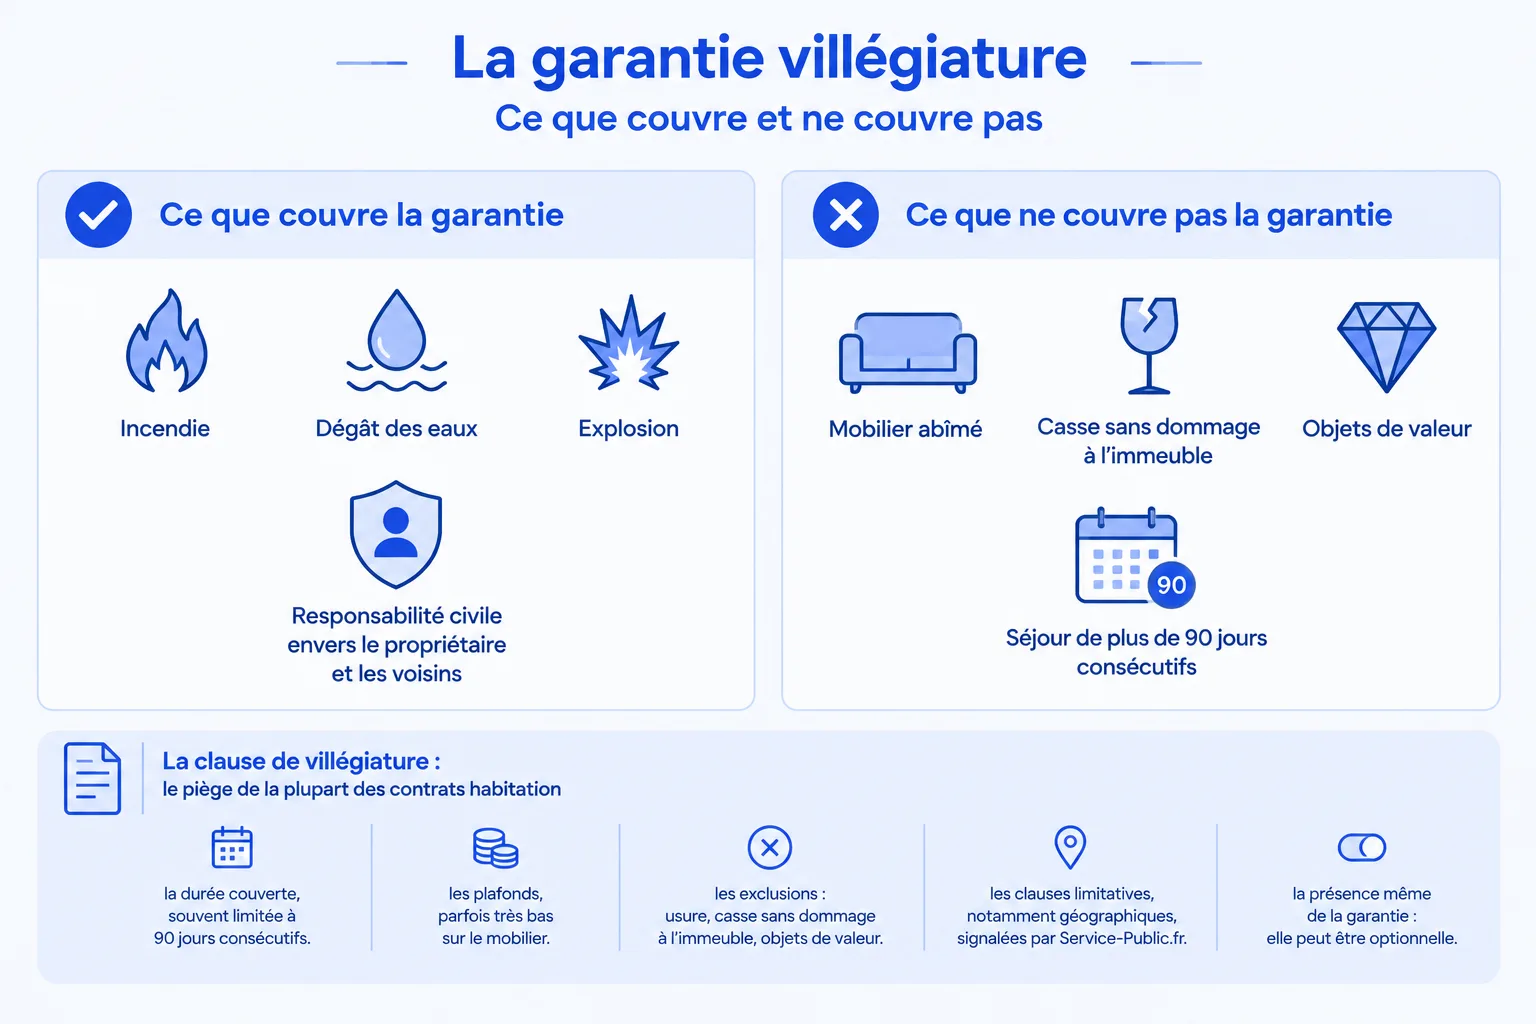
La garantie villégiature est une garantie de responsabilité. Elle couvre les dommages que le voyageur cause au logement loué pendant un séjour temporaire : incendie, dégât des eaux, explosion.
Elle ne transforme pas sa multirisque en assurance de vos meubles. La nuance est décisive.
Ce qu’il faut vérifier, ligne par ligne :
- la durée couverte, souvent limitée à 90 jours consécutifs ;
- les plafonds, parfois très bas sur le mobilier ;
- les exclusions : usure, casse sans dommage à l’immeuble, objets de valeur ;
- les clauses limitatives, notamment géographiques, signalées par Service-Public.fr ;
- la présence même de la garantie : elle peut être optionnelle.
Côté propriétaire, le piège est ailleurs. Votre contrat décrit un logement que vous occupez. Des voyageurs qui paient pour y dormir changent la nature du risque. Sans déclaration, vous êtes en aggravation non signalée.
Notre page sur l’assurance habitation à Montpellier détaille les garanties et les extensions à demander avant de louer.
La règle des 90 jours : ce qui change pour une location saisonnière
Deux règles portent le même chiffre. Elles n’ont pas le même effet.
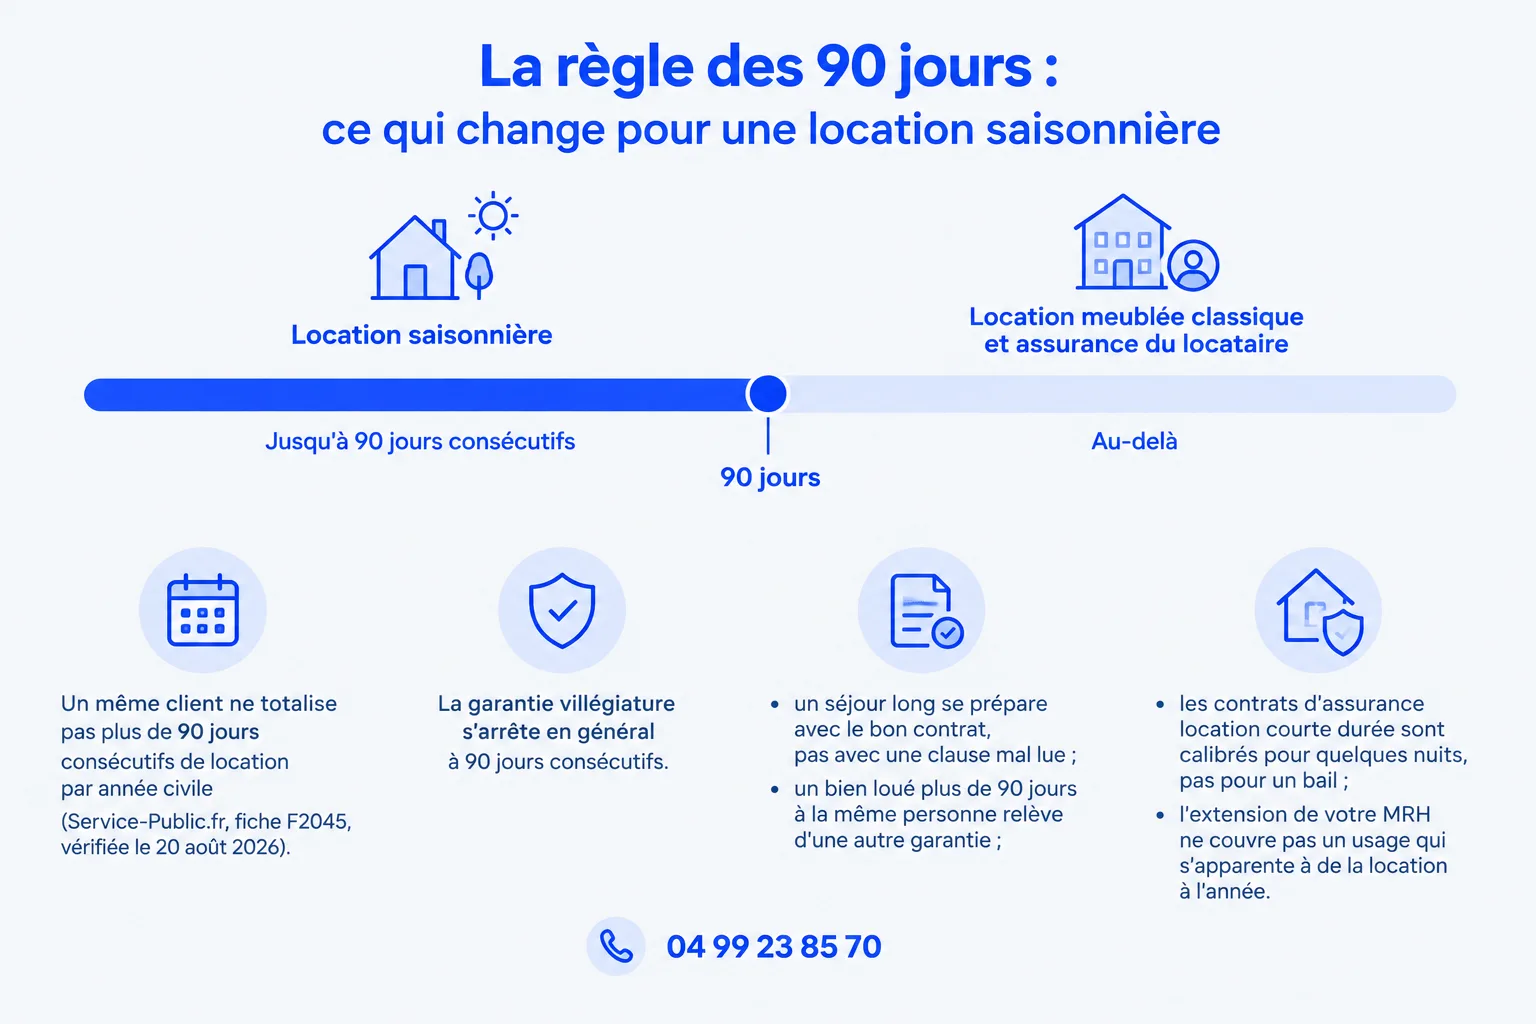
Côté statut, un meublé de tourisme suppose qu’un même client ne totalise pas plus de 90 jours consécutifs de location par année civile (Service-Public.fr, fiche F2045, vérifiée le 20 août 2026). Au-delà, vous ne faites plus de la location saisonnière : vous entrez dans la location meublée classique, avec son bail et ses obligations.
Côté assurance, la garantie villégiature s’arrête en général à 90 jours consécutifs. Un séjour plus long sort du champ, et le voyageur doit alors s’assurer comme un locataire.
Ce que ça change concrètement :
- un séjour long se prépare avec le bon contrat, pas avec une clause mal lue ;
- un bien loué plus de 90 jours à la même personne relève d’une autre garantie ;
- les contrats d’assurance location courte durée sont calibrés pour quelques nuits, pas pour un bail ;
- l’extension de votre MRH ne couvre pas un usage qui s’apparente à de la location à l’année.
👉 Un doute sur la durée de vos séjours ? 📞 04 99 23 85 70. IZO 🦊
Airbnb, Abritel, Booking : l’assurance de la plateforme suffit-elle ?
Non. C’est le malentendu le plus coûteux du marché.
Airbnb inclut AirCover pour les hôtes dans chaque réservation. La protection annoncée sur son site :
- jusqu’à 3 millions de dollars US pour les dommages au logement et aux biens (Garantie dommages des hôtes) ;
- jusqu’à 1 million de dollars US de responsabilité civile par séjour ;
- vérification d’identité des voyageurs et assistance 24h/24.
Des montants qui rassurent. En dollars, avec conditions et exclusions. Surtout, AirCover n’est pas un contrat d’assurance : c’est un engagement de la plateforme, avec réclamation à déposer dans les 14 jours suivant le départ du voyageur, exclusions sur l’usure et les objets de valeur, et indemnisation négociée au cas par cas.
Trois limites pour votre assurance Airbnb :
- rien entre deux réservations, ni pendant les travaux ;
- rien pour les locations conclues en direct, hors plateforme ;
- rien qui remplace votre responsabilité de propriétaire.
Les autres plateformes sont plus sobres. Abritel couvre environ 1 million de dollars en RC hôte. Booking.com ne propose pas de protection dommages et renvoie au dépôt de garantie.
Conclusion : l’assurance location saisonnière Airbnb commence par votre contrat. AirCover vient en complément, jamais en substitut. Votre assurance habitation Airbnb doit donc mentionner explicitement l’activité.
👉 Vous louez déjà sur Airbnb sans l’avoir déclaré ? 📞 04 99 23 85 70. IZO 🦊
Quelle assurance pour un propriétaire qui loue en meublé de tourisme ?
Quatre solutions, quatre profils. Le bon choix dépend de la fréquence de location et du statut du bien.
| Solution | Pour qui | Ce qu’elle couvre | Sa limite |
|---|---|---|---|
| Extension « location saisonnière » de la MRH | Location occasionnelle, quelques semaines par an | Le logement et votre responsabilité civile, avec les garanties de votre MRH | Mobilier et perte de loyers restent souvent dehors |
| PNO avec option meublé de tourisme | Bien dédié à la courte durée | Le logement toute l’année, périodes vides comprises, et votre RC de bailleur | Ne couvre pas la responsabilité du voyageur |
| Contrat « pour le compte de qui il appartiendra » | Propriétaire qui refuse une attestation à chaque séjour | Le logement, les dommages du voyageur et ceux causés aux tiers | Prime plus élevée, gestion plus lourde |
| Clause d’abandon de recours | Location fréquente, clientèle étrangère | Les dommages au logement, sans recours contre le voyageur | Ne couvre pas les dommages aux voisins |
Un point compte plus que le prix : la définition de l’occupant. Si votre contrat n’assimile pas les voyageurs payants à des tiers autorisés, la responsabilité civile peut être écartée. Demandez la phrase exacte, par écrit.
Les garanties à exiger, quel que soit le contrat :
- ✅ responsabilité civile du propriétaire incluant l’accueil de voyageurs payants ;
- ✅ vol et vandalisme, sans condition d’occupation minimale ;
- ✅ mobilier couvert, en valeur à neuf ou vétusté déduite plafonnée ;
- ✅ perte de revenus locatifs après sinistre ;
- ✅ piscine et équipements extérieurs mentionnés ;
- ✅ protection juridique pour les litiges avec un voyageur ou une plateforme.
C’est là que se joue la différence entre une assurance meublé de tourisme et une extension ajoutée à la va-vite. Pour un bien en copropriété, votre assurance location courte durée doit aussi respecter la responsabilité civile imposée à tout copropriétaire.
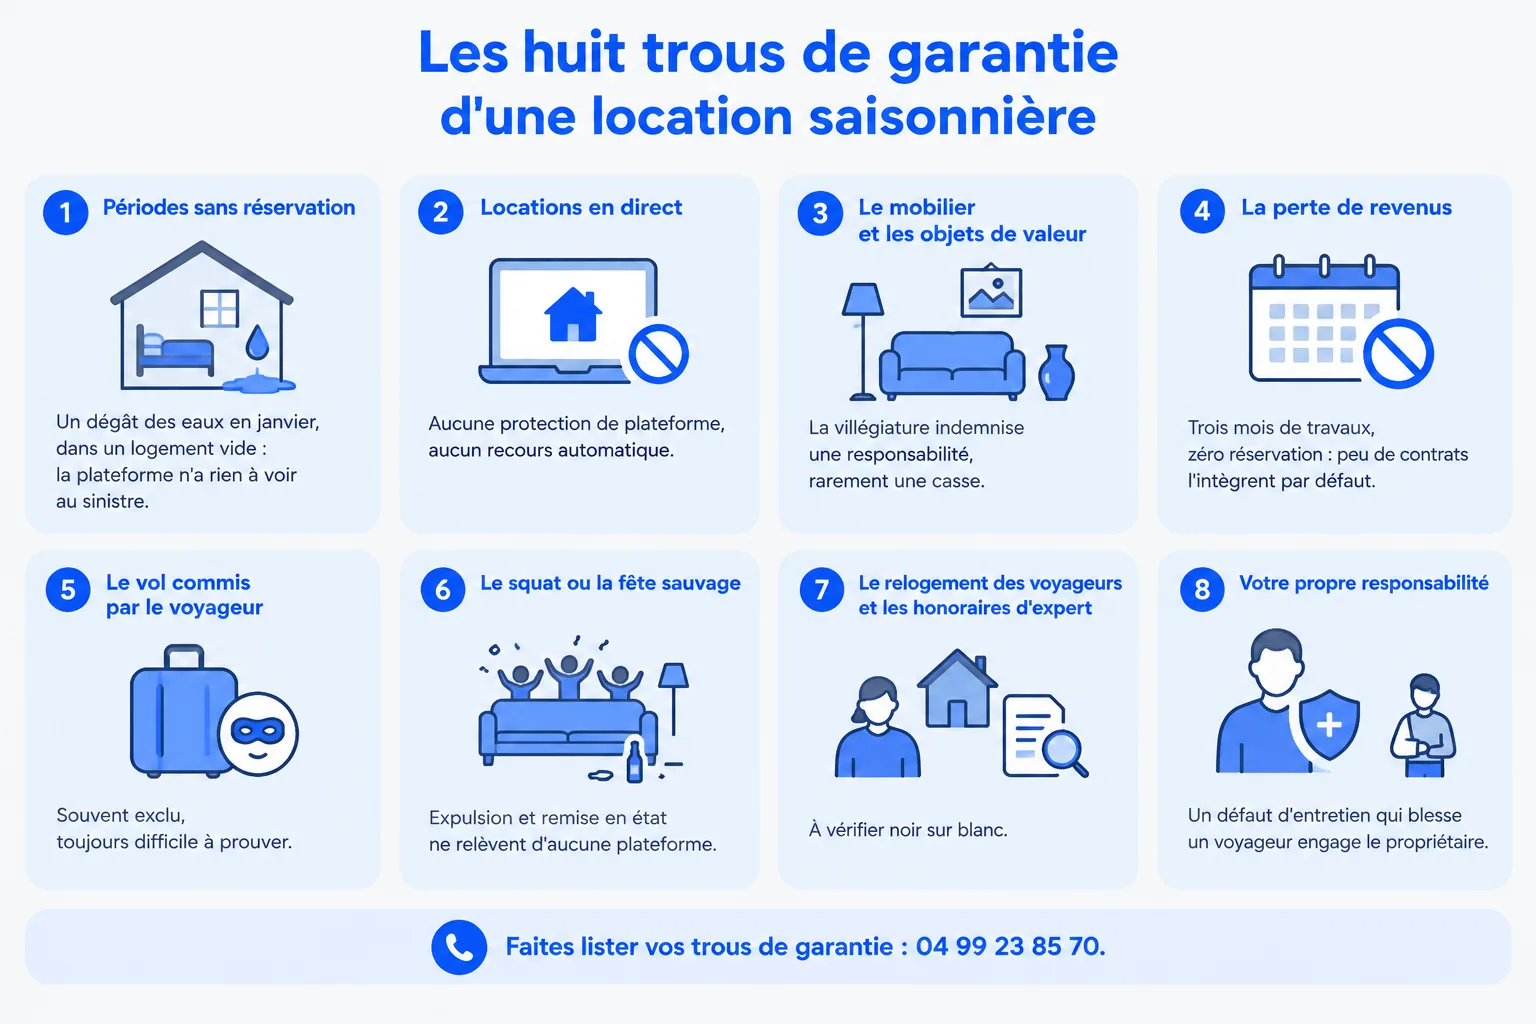
Les trous de garantie que ni la plateforme ni votre MRH ne comblent
Les pages concurrentes laissent croire que tout est couvert. Ce n’est pas le cas.
- Les périodes sans réservation. Un dégât des eaux en janvier, dans un logement vide : la plateforme n’a rien à voir au sinistre.
- Les locations en direct. Aucune protection de plateforme, aucun recours automatique.
- Le mobilier et les objets de valeur. La villégiature indemnise une responsabilité, rarement une casse.
- La perte de revenus. Trois mois de travaux, zéro réservation : peu de contrats l’intègrent par défaut.
- Le vol commis par le voyageur. Souvent exclu, toujours difficile à prouver.
- Le squat ou la fête sauvage. Expulsion et remise en état ne relèvent d’aucune plateforme.
- Le relogement des voyageurs et les honoraires d’expert. À vérifier noir sur blanc.
- Votre propre responsabilité. Un défaut d’entretien qui blesse un voyageur engage le propriétaire.
👉 Faites lister vos trous de garantie : 📞 04 99 23 85 70. IZO 🦊
Faut-il déclarer sa location saisonnière à son assureur ?
Oui. Sans exception, et avant la première nuit.
Louer en courte durée constitue une aggravation de risque au sens du Code des assurances (article L. 113-2). L’assureur doit être informé. Deux sanctions existent :
- la réduction proportionnelle d’indemnité (article L. 113-9) ;
- la nullité du contrat en cas de dissimulation intentionnelle (article L. 113-8).
Autrement dit : vous payez, et vous n’êtes pas couvert.
La déclaration se fait simplement, par courriel ou courrier, avec trois informations :
- la fréquence de location et le nombre de semaines par an ;
- le type de clientèle ;
- la durée moyenne des séjours.
Ajoutez la déclaration en mairie du meublé de tourisme. Dans de nombreuses communes, un numéro d’enregistrement est exigé, et il doit figurer au contrat de location (Service-Public.fr, fiche F2045).
Si votre assureur refuse l’extension, ne restez pas sans solution. C’est le moment de changer d’interlocuteur.
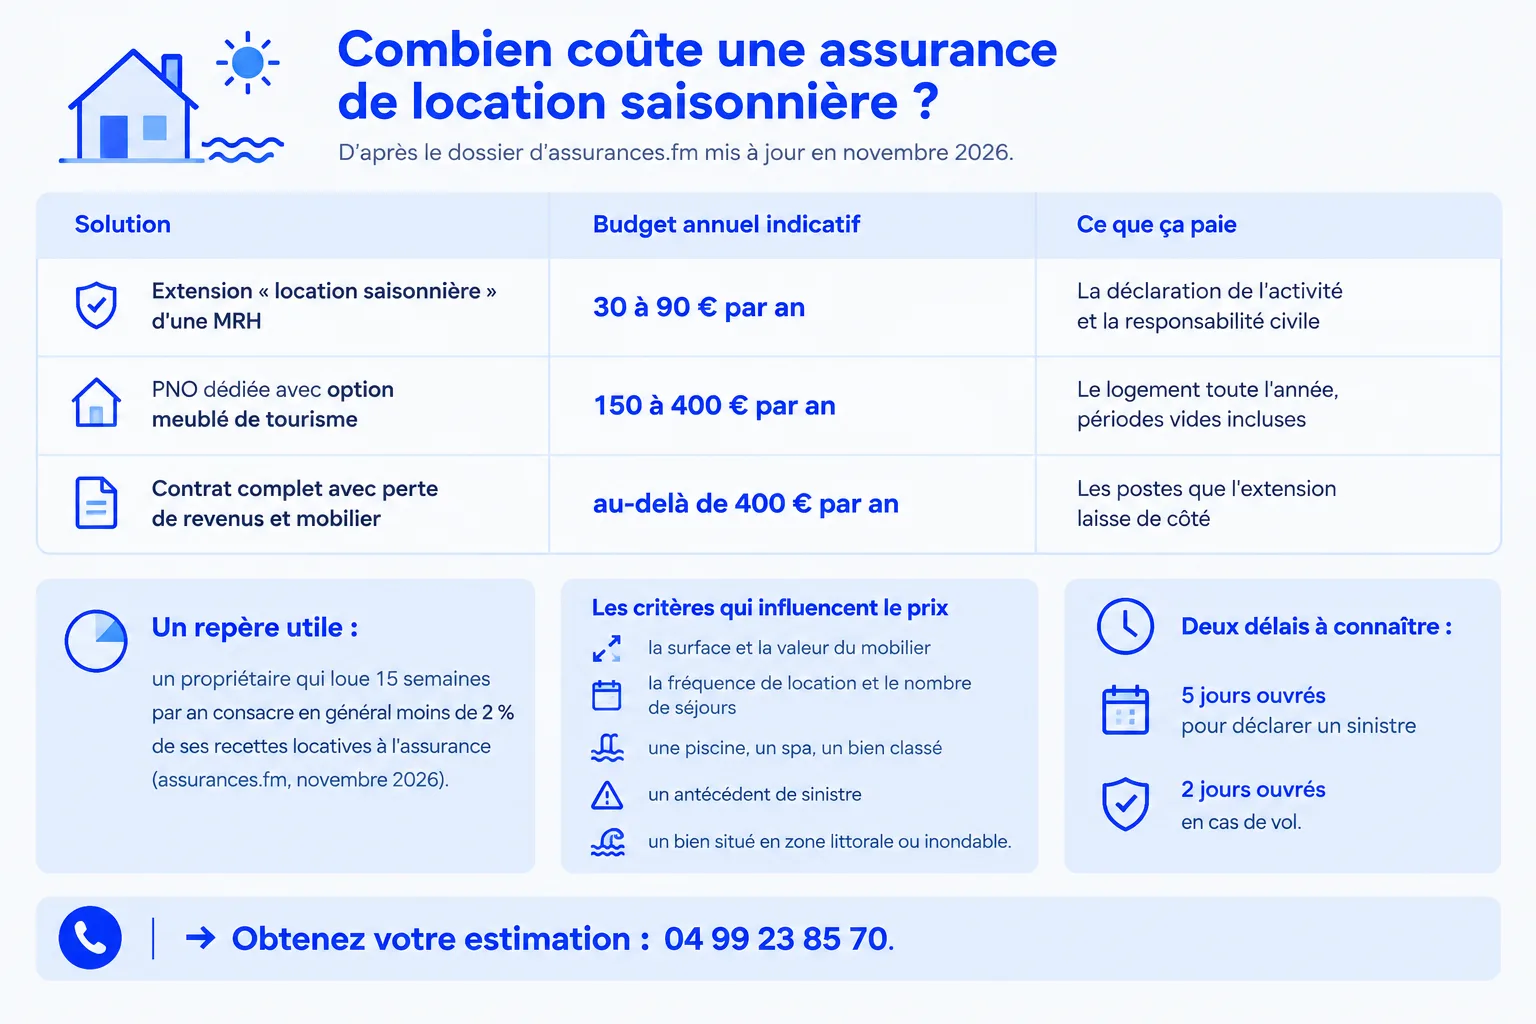
Combien coûte une assurance de location saisonnière ?
Aucun tarif unique. Le marché se lit en fourchettes, et elles sont stables. D’après le dossier d’assurances.fm mis à jour en novembre 2026 :
| Solution | Budget annuel indicatif | Ce que ça paie |
|---|---|---|
| Extension « location saisonnière » d’une MRH | 30 à 90 € par an | La déclaration de l’activité et la responsabilité civile |
| PNO dédiée avec option meublé de tourisme | 150 à 400 € par an | Le logement toute l’année, périodes vides incluses |
| Contrat complet avec perte de revenus et mobilier | au-delà de 400 € par an | Les postes que l’extension laisse de côté |
Un repère utile : un propriétaire qui loue 15 semaines par an consacre en général moins de 2 % de ses recettes locatives à l’assurance (assurances.fm, novembre 2026).
Ce qui fait monter la note :
- la surface et la valeur du mobilier ;
- la fréquence de location et le nombre de séjours ;
- une piscine, un spa, un bien classé ;
- un antécédent de sinistre ;
- un bien situé en zone littorale ou inondable.
Et deux délais à connaître : 5 jours ouvrés pour déclarer un sinistre, 2 jours ouvrés en cas de vol.
Chez Izor, pas de prix affiché au hasard. Le tarif se construit sur votre bien, vos séjours et vos garanties, avec un conseiller qui connaît les contrats du marché.
👉 Obtenez votre estimation : 📞 04 99 23 85 70. IZO 🦊
Pourquoi les assureurs refusent les locations Airbnb, et comment Izor débloque
Chez Izor, la PNO location saisonnière (Airbnb, meublé de tourisme) se souscrit en ligne, sans étude du dossier ni condition. 👉 Faire mon devis PNO
Les refus ne tombent pas au hasard. Ils suivent des motifs récurrents sur le marché :
- une activité jamais déclarée, découverte au moment du devis ;
- un bien déclaré en résidence principale mais loué toute l’année ;
- une fréquence de location supérieure à ce que le contrat accepte ;
- un antécédent de sinistre ou une résiliation à la clé ;
- un règlement de copropriété qui interdit la location meublée ;
- un meublé de tourisme non déclaré en mairie ;
- un mobilier de valeur, une piscine, ou un bien en zone inondable.
Chez Izor, pas besoin d’étude : la PNO saisonnière se souscrit directement en ligne.
Notre méthode, en quatre temps :
- ✅ on lit votre contrat existant, clause par clause ;
- ✅ on qualifie le risque réel : type de bien, fréquence, clientèle, équipements ;
- ✅ on présente le dossier à des assureurs qui acceptent la location courte durée ;
- ✅ on négocie les garanties qui manquent : mobilier, perte de revenus, abandon de recours.
L’assurance Airbnb propriétaire n’est donc pas un produit introuvable. C’est un dossier mal présenté.
Notre page l’agence explique qui vous suit, et comment un conseiller local travaille avec l’outil de comparaison IZO.
👉 Un refus n’est pas une fin de non-recevoir. 📞 04 99 23 85 70. IZO 🦊
Questions fréquentes
L’assurance location saisonnière est-elle obligatoire ?
Non. Ni le propriétaire d’un meublé de tourisme, ni son voyageur n’ont d’obligation légale d’assurance (Service-Public.fr, fiche F2721, vérifiée le 10 mars 2025). Seule exception : en copropriété, la responsabilité civile du copropriétaire est exigée. Dans les faits, louer sans garantie adaptée revient à assumer seul chaque sinistre.
Ma multirisque habitation couvre-t-elle une location Airbnb ?
Pas automatiquement. La location courte durée est une aggravation de risque, à déclarer. Selon le contrat, la couverture passe par une extension « location saisonnière » facturée 30 à 90 € par an, ou par une PNO dédiée si le bien est loué régulièrement. Sans déclaration, l’indemnité peut être réduite, voire refusée. Chez Izor, la PNO saisonnière se souscrit en ligne sans étude ni condition.
La garantie villégiature du voyageur suffit-elle à me protéger ?
Non. C’est une garantie de responsabilité, limitée dans le temps (souvent 90 jours consécutifs) et plafonnée. Elle couvre les gros sinistres accidentels, rarement le mobilier abîmé. Votre propre contrat reste la première ligne de protection.
AirCover d’Airbnb remplace-t-il une assurance ?
Non. AirCover est une protection contractuelle gratuite, incluse dans chaque réservation : jusqu’à 3 millions de dollars US de dommages et 1 million de dollars US de responsabilité civile. Elle ne couvre ni les périodes hors réservation, ni les locations en direct, et n’est pas un contrat d’assurance français.
Que risque un propriétaire qui ne déclare pas sa location ?
Une réduction proportionnelle d’indemnité, voire la nullité du contrat en cas de dissimulation intentionnelle. En clair : la cotisation est payée, mais le sinistre reste à votre charge.
Combien coûte une assurance de location saisonnière ?
De 30 à 90 € par an pour une extension de multirisque habitation, et de 150 à 400 € par an pour une PNO dédiée à la location courte durée, selon les fourchettes du marché 2026. Le tarif dépend ensuite de la surface, du mobilier, de la fréquence des séjours et des équipements.
{ "@context": "https://schema.org", "@type": "FAQPage", "mainEntity": [ { "@type": "Question", "name": "L'assurance location saisonnière est-elle obligatoire ?", "acceptedAnswer": { "@type": "Answer", "text": "Non. Ni le propriétaire d'un meublé de tourisme, ni son voyageur n'ont d'obligation légale d'assurance (Service-Public.fr, fiche F2721, vérifiée le 10 mars 2025). Seule exception : en copropriété, la responsabilité civile du copropriétaire est exigée. Dans les faits, louer sans garantie adaptée revient à assumer seul chaque sinistre." } }, { "@type": "Question", "name": "Ma multirisque habitation couvre-t-elle une location Airbnb ?", "acceptedAnswer": { "@type": "Answer", "text": "Pas automatiquement. La location courte durée est une aggravation de risque, à déclarer. Selon le contrat, la couverture passe par une extension « location saisonnière » facturée 30 à 90 € par an, ou par une PNO dédiée si le bien est loué régulièrement. Sans déclaration, l'indemnité peut être réduite, voire refusée. Chez Izor, la PNO saisonnière se souscrit en ligne sans étude ni condition." } }, { "@type": "Question", "name": "La garantie villégiature du voyageur suffit-elle à me protéger ?", "acceptedAnswer": { "@type": "Answer", "text": "Non. C'est une garantie de responsabilité, limitée dans le temps (souvent 90 jours consécutifs) et plafonnée. Elle couvre les gros sinistres accidentels, rarement le mobilier abîmé. Votre propre contrat reste la première ligne de protection." } }, { "@type": "Question", "name": "AirCover d'Airbnb remplace-t-il une assurance ?", "acceptedAnswer": { "@type": "Answer", "text": "Non. AirCover est une protection contractuelle gratuite, incluse dans chaque réservation : jusqu'à 3 millions de dollars US de dommages et 1 million de dollars US de responsabilité civile. Elle ne couvre ni les périodes hors réservation, ni les locations en direct, et n'est pas un contrat d'assurance français." } }, { "@type": "Question", "name": "Que risque un propriétaire qui ne déclare pas sa location ?", "acceptedAnswer": { "@type": "Answer", "text": "Une réduction proportionnelle d'indemnité, voire la nullité du contrat en cas de dissimulation intentionnelle. En clair : la cotisation est payée, mais le sinistre reste à votre charge." } }, { "@type": "Question", "name": "Combien coûte une assurance de location saisonnière ?", "acceptedAnswer": { "@type": "Answer", "text": "De 30 à 90 € par an pour une extension de multirisque habitation, et de 150 à 400 € par an pour une PNO dédiée à la location courte durée, selon les fourchettes du marché 2026. Le tarif dépend ensuite de la surface, du mobilier, de la fréquence des séjours et des équipements." } } ] }
Sources officielles
- Service-Public.fr, « Location saisonnière : comment assurer un meublé de tourisme ? », fiche F2721 vérifiée le 10 mars 2025 – https://www.service-public.gouv.fr/particuliers/vosdroits/F2721
- Service-Public.fr, « Règles d’une location de vacances entre particuliers (meublé de tourisme) », fiche F2045 vérifiée le 20 août 2026 – https://www.service-public.gouv.fr/particuliers/vosdroits/F2045
- Code du tourisme, articles L324-1 à L324-2-1 (déclaration et classement des meublés de tourisme), sur Légifrance – https://www.legifrance.gouv.fr/codes/id/LEGISCTA000006158462/
- Airbnb, « AirCover pour les hôtes » : plafonds et garanties, consulté le 6 novembre 2026 – https://www.airbnb.fr/aircover-for-hosts
- Groupama, « Assurance location saisonnière », page mise à jour le 18 mai 2026 – https://www.groupama.fr/assurance-habitation/conseils/assurance-location-saisonniere/
- assurances.fm, « Assurance location saisonnière et Airbnb », dossier mis à jour en novembre 2026 : fourchettes de prix, délais de déclaration de sinistre – https://www.assurances.fm/assurance-location-saisonniere/
- MAIF, « Assurance habitation temporaire », page mise à jour le 8 août 2023 : seuil des 90 jours – https://www.maif.fr/habitation/guide-assurance-habitation/temporaire