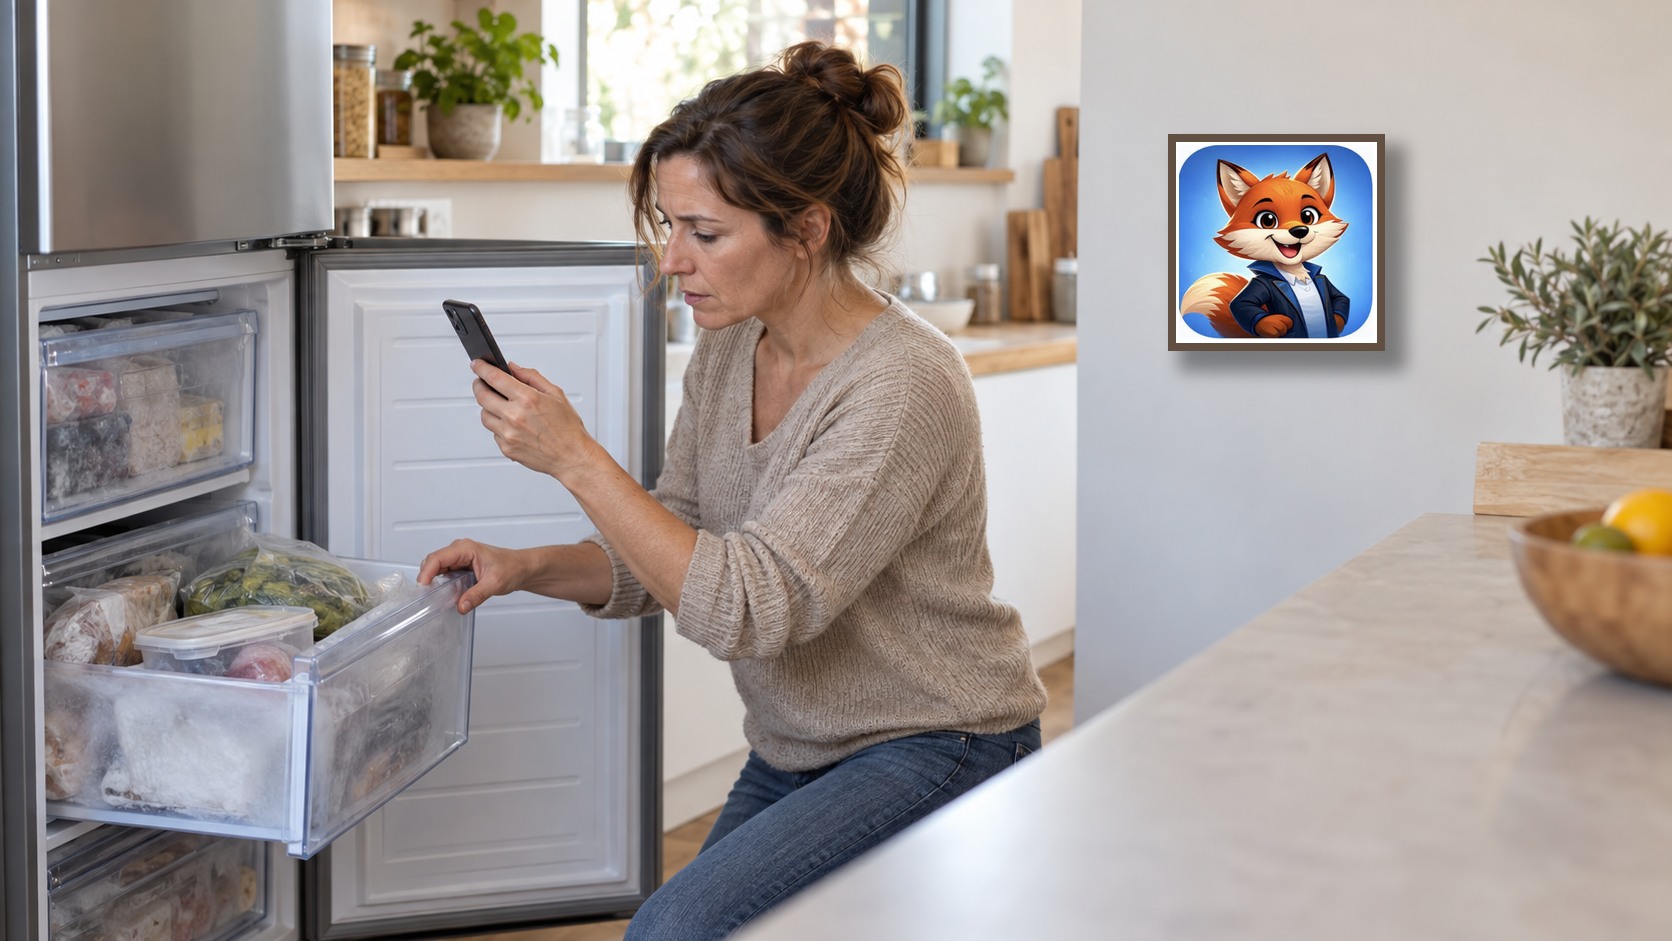
Vous ouvrez le congélateur après une coupure de courant et découvrez des aliments ramollis. Faut-il tout jeter ? L’assurance habitation rembourse-t-elle leur valeur ? Les bons réflexes consistent d’abord à éviter un risque sanitaire, puis à conserver des preuves et à vérifier la garantie exacte de votre contrat. Une simple panne de l’appareil, une surtension et une coupure du réseau ne sont pas toujours traitées de la même manière.
1. Vérifier la sécurité des aliments avant tout
Notez l’heure à laquelle vous avez constaté la panne et, si possible, sa durée probable. Gardez la porte fermée tant que le courant n’est pas rétabli pour préserver le froid. Lorsque vous examinez les denrées, ne goûtez pas un aliment douteux pour décider s’il est encore consommable. Les produits totalement décongelés ou dont la chaîne du froid est incertaine doivent être évalués avec prudence selon les recommandations sanitaires applicables. Le remboursement éventuel ne justifie jamais de prendre un risque pour la santé.
Si l’appareil présente une odeur de brûlé, une prise noircie ou une fuite d’eau près de composants électriques, coupez l’alimentation si cela peut être fait sans danger et faites contrôler l’installation par un professionnel. Prenez les mesures urgentes nécessaires pour limiter les dommages, puis documentez ce que vous avez constaté.
2. Distinguer la cause de la panne
Regardez si la coupure concerne aussi les voisins ou uniquement votre logement. Vérifiez le tableau électrique sans démonter l’appareil. Une interruption générale du réseau, un défaut de l’installation intérieure, une surtension ou une défaillance mécanique du congélateur peuvent relever de garanties et d’interlocuteurs différents. Conservez tout avis du gestionnaire de réseau, toute intervention d’électricien et le diagnostic du réparateur. Évitez d’affirmer une cause que vous ne pouvez pas établir.
Avant de commander un nouvel appareil, demandez un devis de réparation et interrogez l’assureur sur les justificatifs attendus. Si vous êtes locataire, informez le propriétaire lorsque l’équipement fourni avec le logement ou l’installation électrique est en cause. Cette démarche n’établit pas à elle seule une responsabilité : elle permet de coordonner les vérifications.
3. Constituer un dossier de pertes précis
Photographiez le congélateur, son affichage éventuel et les aliments avant de les éliminer pour raison sanitaire. Faites un inventaire simple : type de produit, quantité approximative, date d’achat si connue et valeur estimée. Gardez les tickets, factures, relevés de commandes ou photos anciennes disponibles. Pour les produits faits maison, décrivez les ingrédients et la quantité sans inventer un prix. Une liste honnête et détaillée est plus utile qu’un total global non justifié.
Conservez aussi les échanges avec le fournisseur d’électricité, le réparateur ou le syndic, selon le cas. Notez la date de remise en service et les mesures prises pour limiter la perte. Si des aliments doivent être jetés, la sécurité alimentaire prime ; demandez à l’assureur quelles preuves alternatives sont acceptées avant de conserver inutilement des produits impropres.
4. Lire les garanties avant de déclarer
Dans votre contrat d’assurance habitation, cherchez les termes « pertes de denrées en congélateur », « dommages électriques » et « assistance ». Vérifiez les événements couverts, le plafond d’indemnisation, la franchise, le délai de carence éventuel, les exclusions et les pièces exigées. Certains contrats ne couvrent les denrées qu’après une coupure électrique d’une certaine durée ; d’autres peuvent viser une panne de l’appareil sous conditions. Il n’existe pas de prise en charge automatique dans tous les contrats.
Déclarez le sinistre dans le délai prévu par votre contrat, via l’espace client, par téléphone ou par écrit selon les modalités indiquées. Décrivez les faits, joignez les preuves déjà disponibles et demandez un numéro de dossier. Si vous ne connaissez pas encore le coût exact, signalez-le et complétez ensuite le dossier. Gardez une copie de chaque envoi et demandez par écrit l’explication d’un refus ou d’un reste à charge.
Vous souhaitez comprendre vos garanties habitation avant ou après une panne ? Izor peut vous aider à comparer les contrats et leurs conditions de prise en charge.
Demander à être rappelé5. Les erreurs à éviter
Ne jetez pas tous les justificatifs en même temps que les aliments. Ne faites pas réparer puis éliminer l’appareil sans avoir demandé si un diagnostic ou une expertise est nécessaire, sauf urgence de sécurité. Ne confondez pas la garantie commerciale du fabricant, la garantie légale éventuellement applicable et l’assurance habitation : chacune répond à des conditions distinctes. Enfin, ne présumez pas que la franchise sera toujours inférieure à la valeur des denrées perdues.
Faire le point sur votre assurance habitation
Izor, courtier indépendant immatriculé ORIAS n°14004791, peut vous aider à comparer les garanties habitation, notamment les pertes de denrées, les dommages électriques, les plafonds et les franchises. Nos bureaux sont à Juvignac près de Montpellier ; l’accompagnement à distance est possible partout en France lorsque le service et le dossier le permettent. L’indemnisation d’un sinistre dépend toujours des conditions du contrat et de l’analyse de l’assureur.
Pour vérifier votre protection ou demander un devis gratuit, appelez le 04 99 23 85 70 ou cliquez sur « Demander à être rappelé » ci-dessus. Vous pouvez aussi consulter notre conseil sur les photos à prendre après un sinistre.
Pour comparer les niveaux de protection, consultez notre page assurance habitation à Montpellier et les autres conseils du Blog Izor. IZO compare. Nos conseillers affinent. Vous décidez.