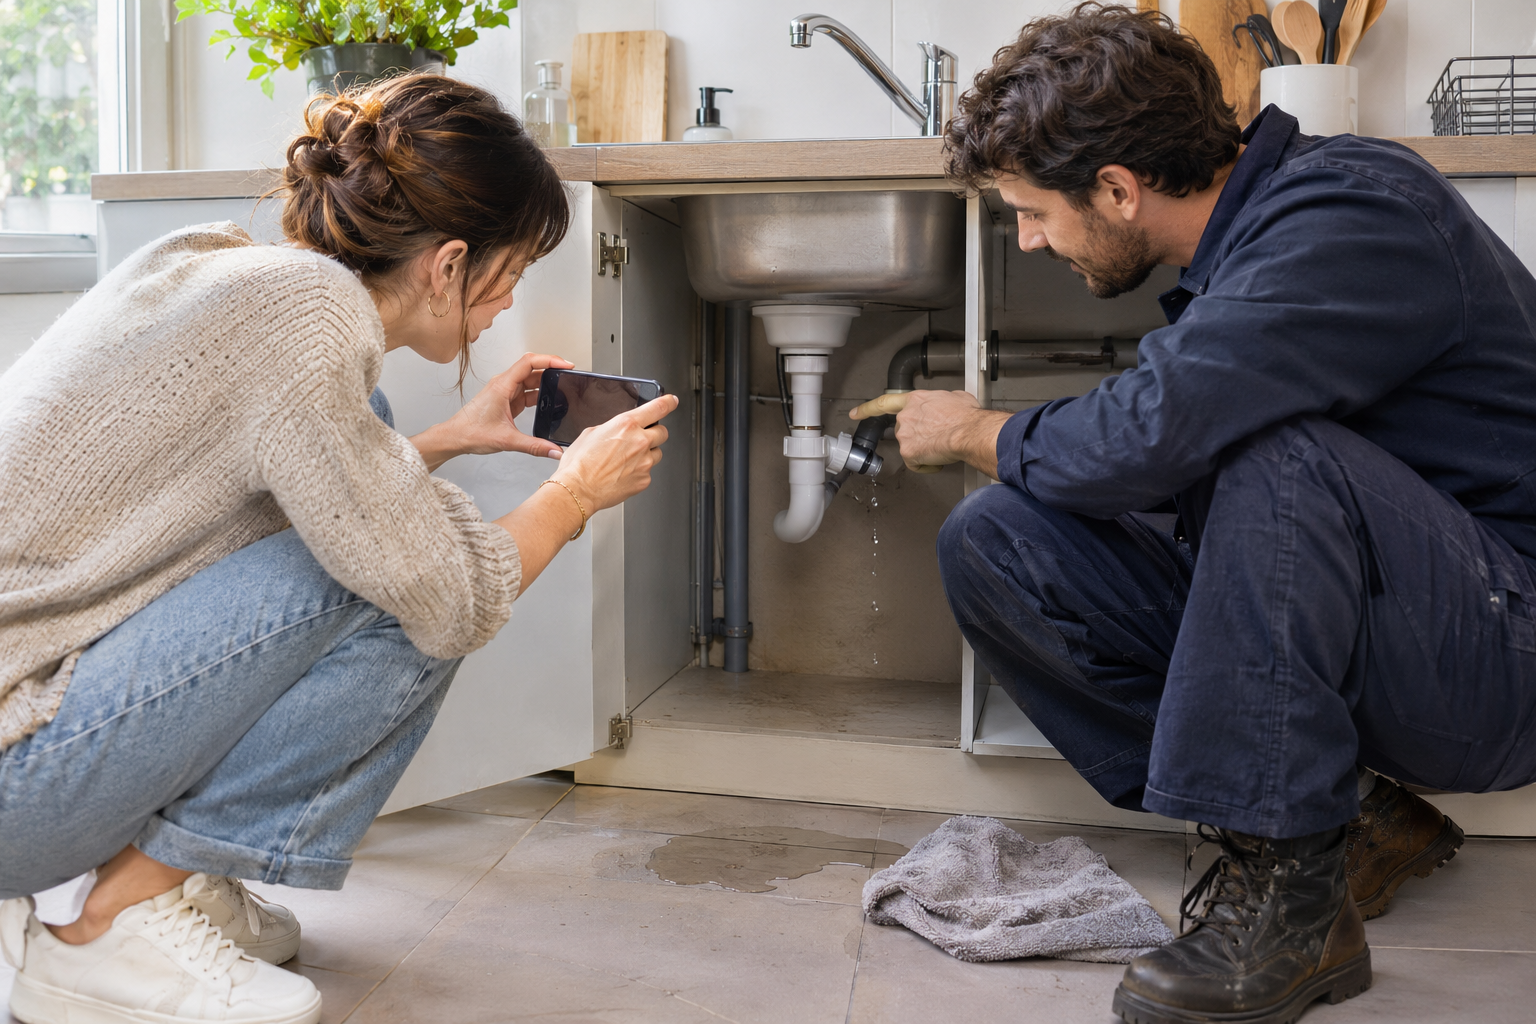
Une flaque sous l’évier n’indique pas à elle seule qui doit payer. Le point de départ est de distinguer la réparation de la fuite, les éventuels dommages causés par l’eau et la responsabilité de chacun. Voici comment agir sans attendre, puis vérifier ce qui relève du locataire, du propriétaire et de l’assurance habitation.
Les gestes à faire avant de chercher le responsable
- Fermez le robinet d’arrêt sous l’évier ou l’arrivée d’eau générale si nécessaire. Si l’eau touche une installation électrique, évitez tout contact et faites intervenir un professionnel.
- Épongez et protégez les biens. Prenez des photos de la fuite, des raccords et des dommages avant de jeter ou de remplacer des éléments.
- Prévenez rapidement le bailleur ou l’agence si vous êtes locataire, puis votre assureur habitation si des biens ou le logement sont endommagés. Conservez les échanges et les factures.
- Si un voisin est touché, informez-le et renseignez-vous sur le constat amiable « dégât des eaux ». Ce document facilite le traitement, mais ne remplace pas la déclaration à l’assureur.
En cas de sinistre, le délai de déclaration prévu au contrat est généralement d’au moins cinq jours ouvrés à partir de la découverte ; vérifiez vos conditions et ne tardez pas. N’engagez pas de gros travaux de remise en état sans échange préalable avec l’assureur, hors mesures urgentes pour arrêter la fuite et limiter les dégâts.
Qui paie la réparation sous l’évier ?
Une fuite liée à l’entretien courant, à un joint ou à un flexible usé peut relever des réparations locatives, selon la cause exacte et l’état de l’installation. À l’inverse, une canalisation vétuste, un équipement défectueux sans faute du locataire ou un problème structurel peut relever du propriétaire. La simple présence de la fuite dans le logement loué ne suffit donc pas à trancher.
Demandez au plombier de préciser l’origine technique de la fuite sur le devis ou la facture : joint, siphon, raccord, canalisation encastrée, appareil, vétusté apparente. Évitez d’admettre une responsabilité dans un message envoyé à chaud si la cause n’est pas établie. Le guide Service-Public sur les réparations locatives aide à distinguer entretien courant et travaux à la charge du bailleur.
Et les meubles, le sol ou le voisin du dessous ?
Le coût du plombier et l’indemnisation des biens abîmés sont deux questions différentes. L’assurance habitation peut intervenir pour certains dommages liés à l’eau selon les garanties, exclusions, plafonds et franchises de chaque contrat. Une recherche de fuite, une réparation de canalisation et la remise en état d’un meuble ne sont pas forcément couvertes de la même façon. Demandez à l’assureur ce qui est pris en charge avant de supposer que toute la facture sera remboursée.
Gardez le bail, l’état des lieux d’entrée, les photos datées, le rapport du plombier, les factures d’achat des biens endommagés et vos échanges avec le voisin ou le syndic. Pour les dommages touchant plusieurs logements, les assureurs peuvent appliquer des conventions entre eux : cela n’efface pas votre obligation de déclarer le sinistre ni de fournir des éléments précis.
Trois erreurs fréquentes à éviter
- Remplacer immédiatement le siphon ou jeter les pièces sans photo ni facture : la cause devient plus difficile à établir.
- Attendre que bailleur et locataire se mettent d’accord avant de prévenir l’assureur : les délais contractuels continuent de courir.
- Confondre « assurance du propriétaire » et « assurance du locataire » : chacune répond à des risques et des personnes assurées différents.
Vérifier son contrat avant le prochain incident
Relisez votre garantie dégâts des eaux : événements couverts, franchise, recherche de fuite, dommages aux biens et assistance d’urgence. Si vous êtes locataire ou propriétaire non occupant, comparez la protection adaptée à votre situation. Izor, courtier indépendant basé à Juvignac près de Montpellier et immatriculé ORIAS n°14004791, peut vous aider à examiner les garanties utiles, y compris à distance en France selon le dossier. Consultez aussi notre guide des premières démarches après un dégât des eaux.
Une question sur votre couverture ? Demander à être rappelé ou appelez Izor au 04 99 23 85 70 pour étudier votre situation et obtenir un devis gratuit.