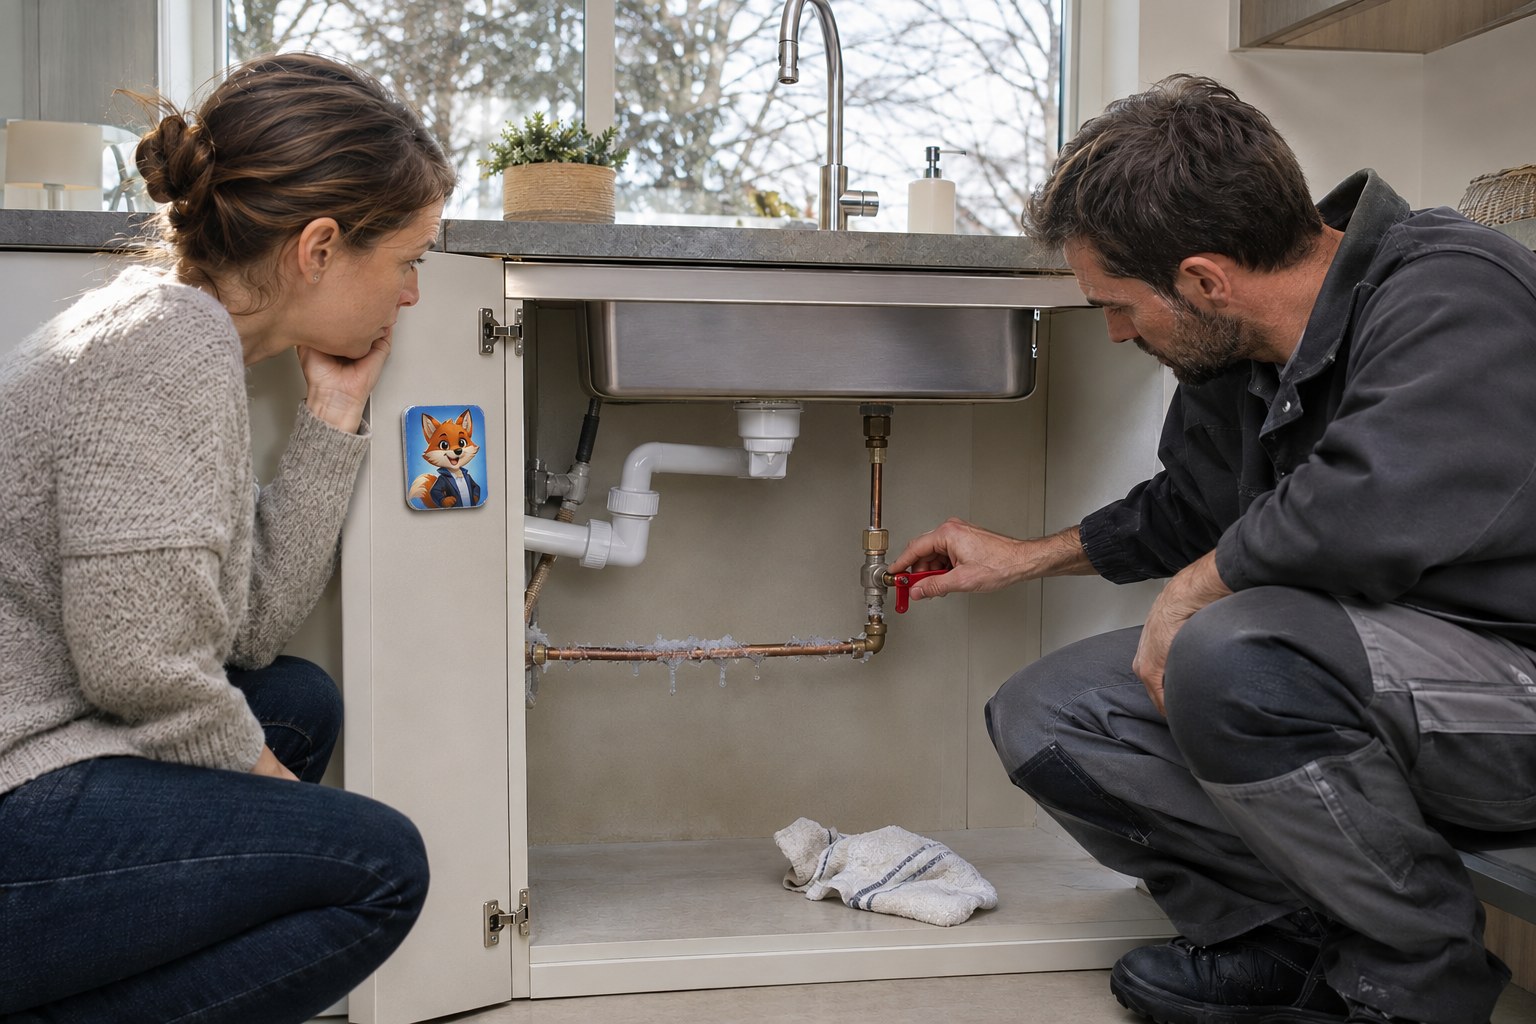
Un matin de froid, le robinet ne coule plus ou une conduite sous l’évier paraît anormalement froide. Une canalisation gelée ne provoque pas toujours une fuite immédiate : le dégât peut apparaître lors du dégel. Voici les gestes utiles pour protéger le logement, garder les bonnes preuves et comprendre ce que votre assurance habitation peut — ou non — prendre en charge.
Dès le constat : couper l’eau et limiter le risque électrique
Si vous suspectez le gel d’une conduite, repérez la vanne générale et fermez l’arrivée d’eau, surtout si un tuyau est fissuré ou si le logement est resté inoccupé. Ouvrez ensuite doucement un robinet pour diminuer la pression résiduelle. Si l’eau touche une prise, un appareil ou le tableau électrique, n’approchez pas les mains mouillées : coupez l’électricité uniquement si vous pouvez le faire sans danger, sinon faites intervenir un professionnel. Éloignez les objets sensibles et récupérez l’eau avec des récipients ou des serviettes.
N’utilisez ni flamme, ni chalumeau, ni appareil électrique au contact d’une zone humide. Ne forcez pas un robinet bloqué et ne chauffez pas brutalement le tuyau : vous pourriez aggraver une fissure. Un plombier pourra localiser la zone gelée et remettre l’installation en service avec les précautions adaptées.
Avant les réparations : conserver des preuves utiles
Photographiez la conduite, les traces d’humidité, les biens touchés et, si possible, l’état des lieux avant nettoyage. Notez la date de découverte et les gestes effectués. Conservez les factures d’intervention, le rapport du plombier, les justificatifs des biens endommagés et les échanges avec un voisin ou le syndic lorsque le dégât dépasse votre logement. Les mesures d’urgence destinées à éviter une aggravation sont prioritaires, mais évitez de jeter des éléments abîmés avant que l’assureur vous indique s’il souhaite les examiner.
En copropriété, prévenez rapidement le syndic si une canalisation commune ou un autre lot peut être concerné. Si vous êtes locataire, informez aussi le propriétaire ou le gestionnaire. Déterminer qui paie la réparation du tuyau et qui indemnise les dommages ne se résume pas au lieu où l’eau apparaît : l’origine de la fuite, les responsabilités et les contrats comptent.
Déclarer le sinistre et relire les garanties sans présumer du remboursement
Si une fuite ou des dégâts sont apparus, contactez votre assureur dans le délai prévu au contrat ; pour un dégât des eaux, le délai légal minimal de déclaration est généralement de cinq jours ouvrés à compter de la connaissance du sinistre. Vérifiez les modalités exactes de votre police et déclarez même si le chiffrage final n’est pas encore connu : les pièces complémentaires pourront suivre. Décrivez les faits de manière précise, sans affirmer une cause technique non confirmée.
Relisez la garantie dégâts des eaux, les clauses relatives au gel, la recherche de fuite, la prise en charge éventuelle de la réparation de la canalisation, la franchise et les exclusions. Selon le contrat, les dommages causés par l’eau peuvent être couverts alors que le remplacement du tuyau lui-même ne l’est pas, ou certaines garanties peuvent dépendre de mesures de prévention pendant une absence prolongée. Une simple conduite gelée sans dommage matériel n’ouvre pas nécessairement droit à indemnisation. Pour approfondir, consultez notre guide sur la franchise après un sinistre habitation et, si vous êtes locataire, la page assurance habitation locataire. Retrouvez aussi nos autres conseils dans le blog Izor.
Vous souhaitez vérifier la garantie gel, la franchise ou les conditions d’absence de votre contrat habitation ? Izor peut vous aider à comparer les clauses avant le prochain épisode de froid.
Demander à être rappeléAprès le dégel : surveiller et prévenir une nouvelle fuite
Une fois l’installation remise en eau par une personne compétente, surveillez les raccords et les murs voisins : une petite fissure peut se révéler après quelques heures. Aérez et séchez les surfaces humides sans masquer les dommages avant les photos. Demandez au plombier une facture détaillant la recherche de panne, l’intervention d’urgence et les réparations définitives ; ces postes peuvent être traités différemment par l’assurance.
Pour limiter le risque à l’avenir, repérez les conduites exposées dans un garage, une cave ou un local non chauffé, et faites-les isoler correctement. Pendant une absence hivernale, suivez les recommandations de votre contrat concernant le chauffage et la fermeture de l’eau. Ne videz pas une installation au hasard : certaines nécessitent une procédure adaptée, notamment en présence d’une chaudière.
Faire le point avec Izor
Izor, courtier indépendant immatriculé ORIAS n°14004791, peut vous aider à comprendre la portée réelle d’une assurance habitation et à comparer les garanties utiles en cas de dégât des eaux ou de gel. Ses bureaux sont au 41 rue des Terres du Sud, 34990 Juvignac, près de Montpellier. Izor accompagne aussi à distance partout en France lorsque le service et le dossier le permettent. Chaque indemnisation dépend des faits, du contrat, de la franchise et des exclusions applicables.
Pour faire le point ou demander un devis gratuit, appelez le 04 99 23 85 70 ou cliquez sur « Demander à être rappelé » ci-dessus.