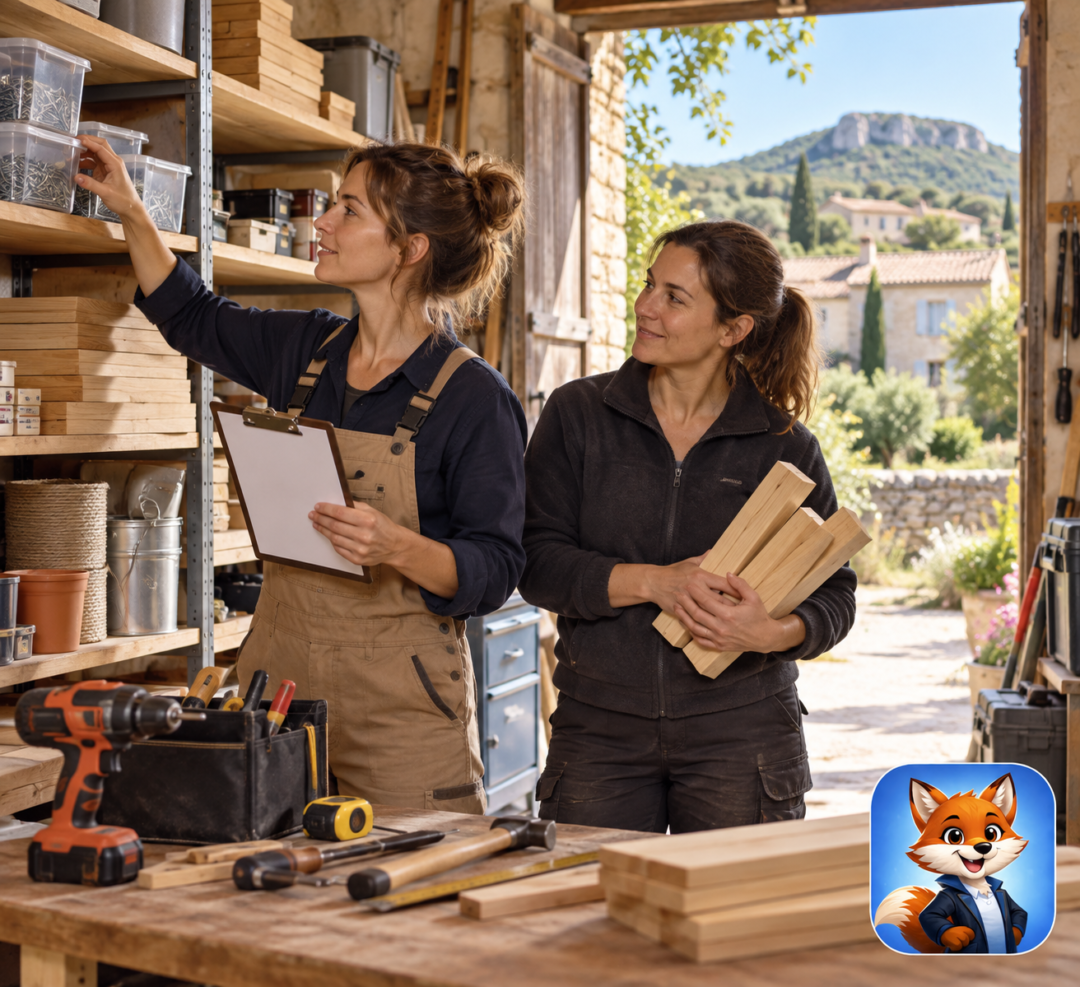
Une entreprise du Puech peut dépendre d’un atelier, d’un stock ou de quelques équipements essentiels. La multirisque professionnelle doit être étudiée à partir de ces biens et de leur usage réel. Le terme multirisque ne garantit pas la couverture de tous les dommages ni de toutes les interruptions. Izor vous aide à rassembler les valeurs et à comprendre les offres, en distinguant la protection matérielle, les responsabilités et les éventuelles garanties de pertes d’exploitation.
Localiser les biens à protéger
Dans le secteur du Puech, au sud de Lodève, une activité peut disposer d’un local principal et d’espaces annexes. Décrivez chaque lieu de stockage ou de travail, les surfaces et les conditions d’occupation. Un bien gardé au domicile, dans une remise ou dans un véhicule ne bénéficie pas forcément de la même protection. Précisez le statut de propriétaire ou locataire et les exigences du bail. Une déclaration centrée uniquement sur le siège administratif peut laisser de côté un équipement important utilisé ailleurs.
Établir un inventaire exploitable
Listez les machines, outils, meubles et marchandises, avec leur valeur et les justificatifs disponibles. Distinguez les biens détenus de ceux qui sont loués, prêtés ou confiés par un tiers. Demandez comment les stocks variables sont pris en compte. Le coût de remplacement peut différer de la valeur comptable ; la méthode d’indemnisation doit donc être comprise. Pour comparer deux offres, conservez les mêmes valeurs. Sinon, une cotisation plus faible peut simplement refléter un capital insuffisant pour l’activité réelle.
Regarder les événements et les exclusions
Incendie, vol, dégât des eaux ou dommage électrique ont des définitions et conditions particulières. Les garanties sur une panne ou un bris de machine ne doivent pas être présumées incluses. Relisez les mesures de protection des accès, les obligations d’entretien et les franchises. Si un équipement reste dehors ou circule entre plusieurs lieux, dites-le au conseiller. Une situation non décrite ne doit pas être considérée comme assurée parce que l’appareil apparaît dans un inventaire général du matériel de l’entreprise.
Comprendre l’interruption d’activité
Après un dommage, le temps nécessaire pour remplacer un outil ou remettre un atelier en service peut peser sur les revenus. Une garantie pertes d’exploitation, lorsqu’elle existe, repose sur des événements et un calcul définis. Elle ne couvre pas toute baisse commerciale. Pour une activité du Puech, examinez les délais de réparation et les solutions de continuité possibles sans annoncer une durée certaine. Demandez la période d’indemnisation, les limites et les documents nécessaires pour comprendre ce que cette protection apporte réellement.
Préparer les mises à jour
Rassemblez le contrat en cours, les événements déclarés et les changements prévus dans l’entreprise. Une nouvelle machine, une extension ou une hausse de stock peuvent nécessiter une adaptation. Vérifiez également si les responsabilités sont incluses ou traitées ailleurs. Avant un remplacement, coordonnez les dates pour éviter une interruption. L’étude du courtier vise à mettre le coût en regard des garanties et des biens effectivement utilisés, sans présenter une offre comme universelle ni promettre à l’avance l’indemnisation de toute difficulté professionnelle.
Comparer votre besoin avec Izor
IZO compare. Nos conseillers affinent. Vous décidez. IZO est l’agent virtuel de comparaison d’Izor. Nos conseillers reprennent les éléments sensibles du dossier et expliquent les limites avant votre choix. L’étude ne constitue pas une promesse d’acceptation ou d’économie.
Demander un rappel pour votre projet ou appeler le 04 99 23 85 70. Courtier indépendant ORIAS n°14004791. Accueil : 41 rue des Terres du Sud, 34990 Juvignac. Pas d’agence annoncée au Puech.
Approfondir votre comparaison
Consultez nos repères sur multirisque professionnelle et découvrez le rôle d’IZO et de nos conseillers. Préparez vos documents actuels pour comparer des garanties répondant à une même situation, puis demandez une explication des différences qui influencent votre décision.
Questions fréquentes
Le matériel transporté est-il toujours couvert comme celui du local ?
Non. Les lieux et conditions d’utilisation ou de transport doivent être vérifiés.
La valeur comptable suffit-elle pour assurer un équipement ?
Pas nécessairement. Faites préciser la valeur à déclarer et la méthode d’indemnisation.