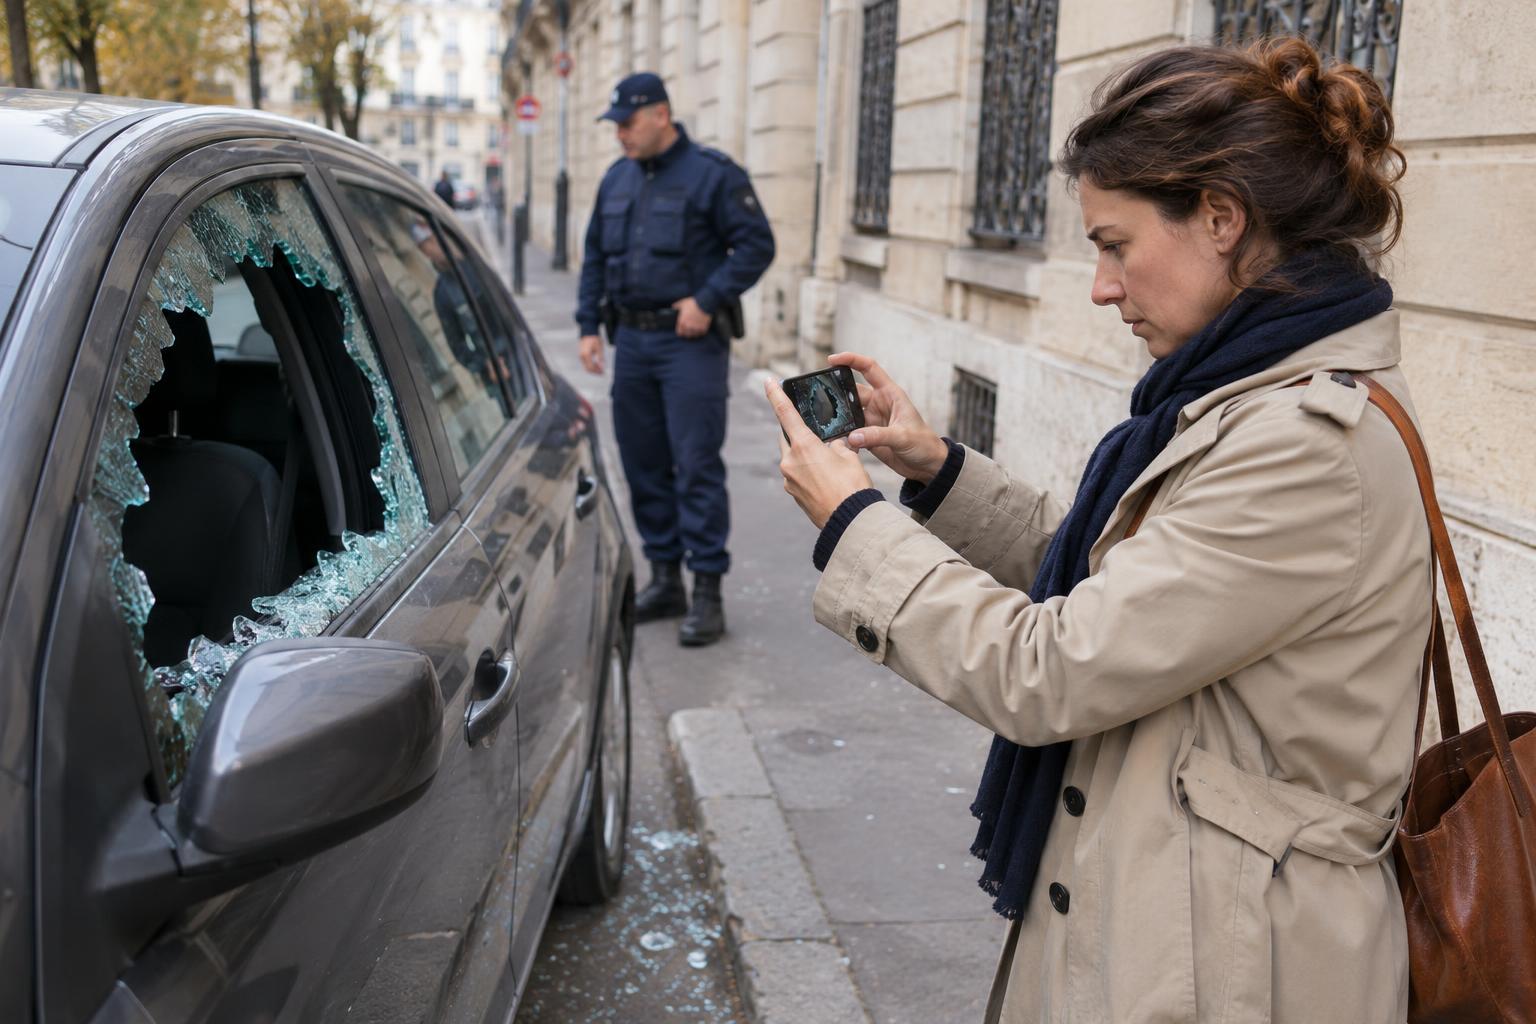
Vous revenez à votre voiture stationnée et découvrez une vitre brisée ou un habitacle fouillé. Avant de penser au remboursement, il faut protéger le véhicule, documenter les faits et éviter de confondre plusieurs garanties. Voici une méthode concrète pour agir sans perdre des preuves utiles.
Sur place : sécuriser le véhicule sans effacer les traces
Vérifiez d’abord qu’aucune personne n’est en danger. Si la voiture est ouverte, évitez de toucher aux zones forcées avant de les photographier. Prenez des vues générales du véhicule, de la vitre ou de la serrure, de l’intérieur et de l’emplacement de stationnement. Notez l’heure de découverte, le lieu précis et, si possible, la dernière heure à laquelle la voiture était intacte. N’affirmez pas que le vol a eu lieu à une heure exacte si vous ne le savez pas.
Retirez les débris uniquement lorsque cela est nécessaire pour mettre le véhicule en sécurité. Si vous devez le déplacer, gardez une trace des opérations et conservez la facture du dépannage ou de la réparation provisoire. Ne roulez pas avec une vitre cassée si la visibilité ou la sécurité sont compromises. Si les clés, papiers d’identité, moyens de paiement ou un téléphone ont été dérobés, faites rapidement les oppositions et démarches de sécurisation appropriées.
Plainte et déclaration : préparer un dossier cohérent
Déposez plainte auprès de la police ou de la gendarmerie, avec une liste aussi précise que possible des objets manquants. Si vous découvrez ensuite un oubli, demandez comment compléter la plainte. Conservez le récépissé et une copie du procès-verbal disponible. Rassemblez factures, numéros de série, photographies antérieures et justificatifs de propriété. Un relevé bancaire ou un courriel de commande peut aider, mais ne remplace pas toujours une facture nominative.
Prévenez votre assureur rapidement selon le délai prévu au contrat. En cas de vol, le délai contractuel de déclaration ne peut généralement être inférieur à deux jours ouvrés après la découverte ; vérifiez vos conditions particulières et ne tardez pas. Déclarez séparément les dégâts au véhicule et les biens emportés, même si vous ne connaissez pas encore leur valeur finale. Envoyez ensuite les compléments demandés. Gardez une copie datée de tous vos échanges.
Ce que couvrent — ou non — les contrats
Une garantie vol automobile peut couvrir le véhicule et les dommages liés à l’effraction, selon ses conditions. Elle ne couvre pas automatiquement les objets laissés dans l’habitacle. Pour ces derniers, cherchez une garantie « contenu du véhicule », « effets personnels » ou une option similaire, avec son plafond, sa franchise et ses exclusions. Certains contrats exigent une effraction caractérisée ou excluent les objets visibles depuis l’extérieur, le matériel professionnel, les espèces ou les appareils électroniques.
L’assurance habitation peut parfois prévoir une garantie hors domicile, mais elle n’est pas systématique et peut exclure le vol dans un véhicule. Une assurance liée à une carte bancaire ou un contrat spécifique peut aussi intervenir pour certains biens. Ne déclarez pas deux fois une même perte comme si elle devait être indemnisée deux fois : signalez les contrats potentiellement concernés et laissez les assureurs préciser leurs modalités de coordination.
Vous voulez vérifier si vos effets personnels sont couverts dans une voiture stationnée ? Izor peut vous aider à comparer les plafonds, franchises et exclusions de vos contrats.
Demander à être rappeléÉviter les erreurs qui compliquent l’indemnisation
Ne jetez pas immédiatement les éléments endommagés : l’assureur peut demander à les examiner. N’engagez pas une réparation définitive avant de connaître la marche à suivre, sauf mesure urgente de sécurité. Ne gonflez pas la valeur des objets et ne déduisez pas que le prix d’achat sera remboursé intégralement : vétusté, plafonds et franchises peuvent s’appliquer. Vérifiez aussi si une place de stationnement, un garage fermé ou une absence de surveillance modifie les conditions du contrat.
Pour prévenir une nouvelle situation, évitez de laisser des objets dans l’habitacle, même cachés sous un siège, et sauvegardez les justificatifs d’achat importants dans un espace accessible après un vol. Vérifiez la portée de votre assistance auto si une vitre cassée immobilise le véhicule.
Faire le point sur ses garanties avec Izor
Izor, courtier indépendant immatriculé ORIAS n°14004791, peut vous aider à relire les garanties vol et effets personnels avant qu’un sinistre survienne. Basé à Juvignac près de Montpellier, Izor accompagne aussi à distance partout en France lorsque le service et le dossier le permettent. La prise en charge dépend toujours des faits et du contrat souscrit.
Pour comparer vos garanties ou demander un devis gratuit, appelez le 04 99 23 85 70 ou utilisez le bouton de rappel ci-dessus.